
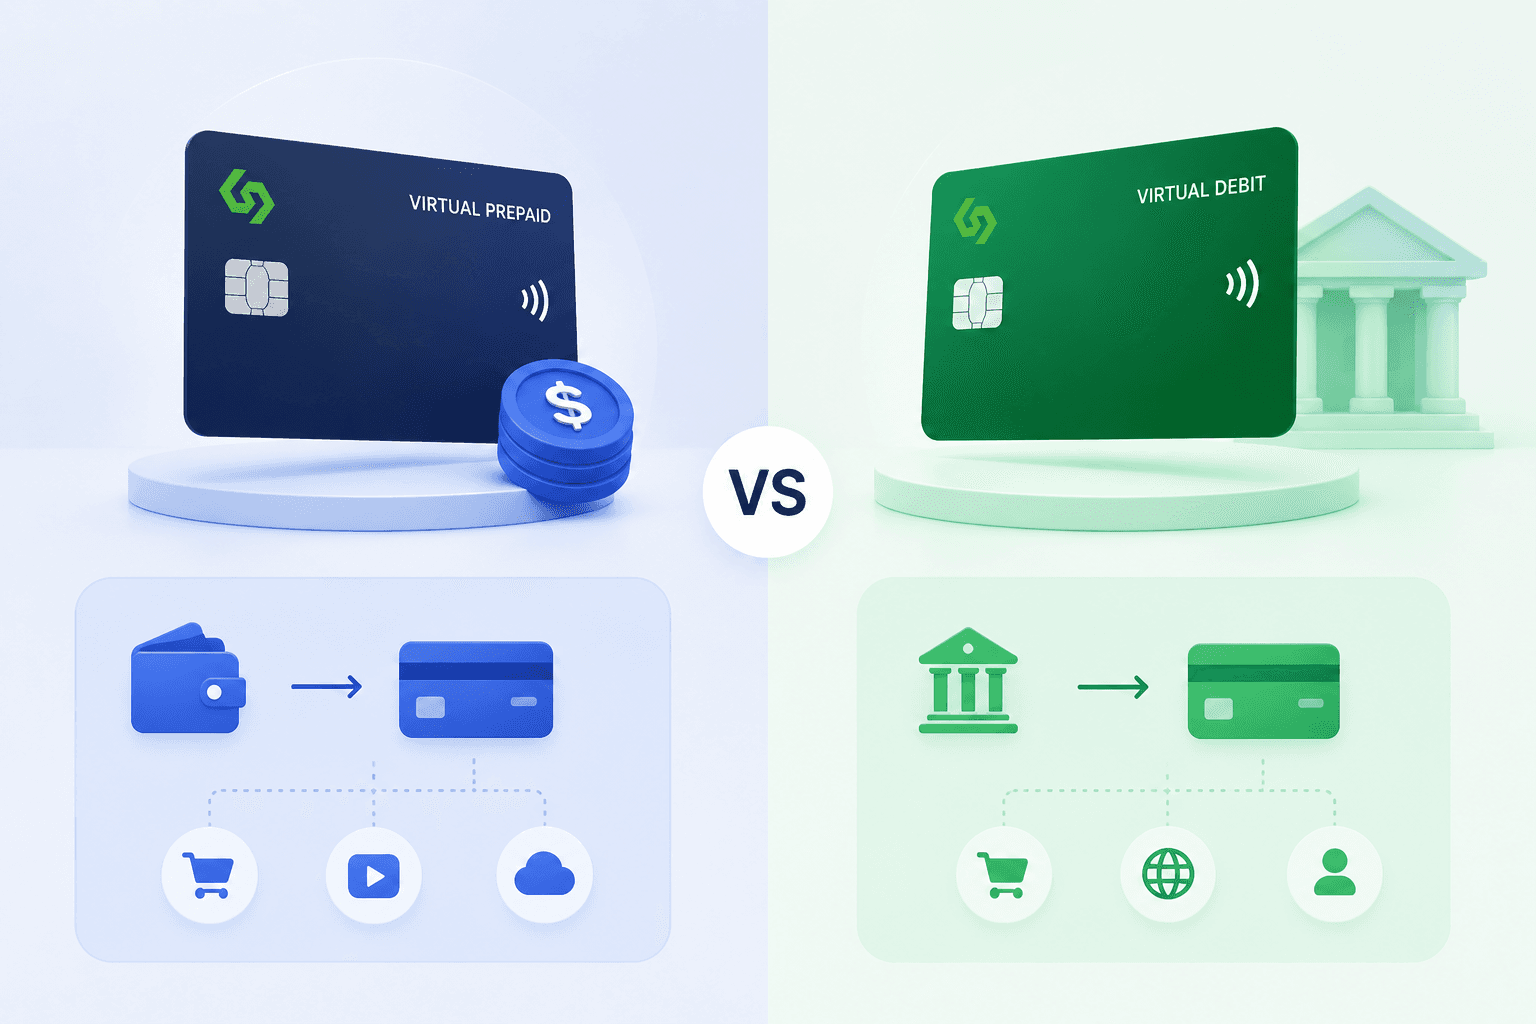
Cartão pré-pago virtual vs. cartão de débito virtual: por que assinaturas SaaS consideram o tipo crédito
Nos usos de U-cards e cartões virtuais, a comparação aparente costuma ser entre cartões pré-pagos virtuais e cartões de débito virtuais. Porém, para ferramentas de IA, assinaturas SaaS, contas de anúncios e outros pagamentos empresariais recorrentes, o fator mais decisivo geralmente é a classificação subjacente do cartão na rede Visa ou Mastercard: tipo pré-pago, débito ou crédito. Muitos U-cards disponíveis no mercado são estruturados como produtos do tipo pré-pago, mais próximos de cartões com valor armazenado. Em contrapartida, soluções de cartões corporativos de maior qualidade costumam ser projetadas para transmitir aos estabelecimentos um sinal de pagamento do tipo crédito mais estável e confiável.
Se você ainda está avaliando a categoria mais ampla de cartões virtuais, a primeira distinção é simples: “virtual” descreve o formato do cartão, ou seja, ele não tem uma versão física. Pré-pago, débito e crédito descrevem o financiamento e os atributos de rede que estabelecimentos e sistemas de risco avaliam mais atentamente.
Qual é a diferença central entre cartões pré-pagos virtuais, cartões de débito virtuais e cartões do tipo crédito?
Um cartão pré-pago virtual segue o modelo de carregar antes de gastar. Os recursos são colocados no cartão antecipadamente, e cada transação é descontada do saldo disponível. Se o saldo for insuficiente, a transação normalmente é recusada na autorização. Como esse modelo não está vinculado a uma linha de crédito real e não exige análise de concessão de crédito, costuma ter requisitos de emissão menores e uma estrutura de controle de risco mais simples.
Um cartão de débito virtual geralmente está vinculado ao saldo de uma conta. Ao pagar, os recursos são descontados de uma conta bancária, conta de pagamento ou saldo de plataforma associado. Ele funciona mais como um instrumento de pagamento tradicional baseado em conta do que como um cartão puramente pré-pago, mas muitos estabelecimentos ainda não o tratam da mesma forma que um cartão de crédito.
Cartões do tipo crédito são processados pela infraestrutura de cartões de crédito. Para estabelecimentos e redes, normalmente representam uma rota de pagamento por cartão de crédito mais padronizada. Mesmo quando o U-card oferecido ao usuário ainda exige saldo pré-financiado, uma estrutura subjacente do tipo crédito pode transmitir aos sistemas de risco do estabelecimento um sinal muito diferente de um cartão pré-pago convencional. Em muitos modelos de U-cards de maior qualidade, o usuário abastece o saldo da plataforma, enquanto a emissão e a compensação operam pela infraestrutura do tipo crédito.
Tipo | Lógica de financiamento | Percepção do estabelecimento | Cenários mais adequados |
Tipo pré-pago | Carregue antes de gastar; saldo insuficiente gera recusa direta | Mais parecido com um vale-presente ou cartão temporário com valor armazenado | Pagamentos pontuais, orçamentos fixos, testes de baixo risco |
Tipo débito | Desconta de uma conta vinculada ou do saldo da plataforma | Mais parecido com uma ferramenta de pagamento em conta | Gastos cotidianos e pagamentos on-line comuns |
Tipo crédito | Opera pela rede de cartões de crédito e pelos canais dos patrocinadores de emissão | Mais próximo do sinal de pagamento de um cartão de crédito padrão | Assinaturas SaaS, ferramentas de IA, anúncios, despesas empresariais |
Por que plataformas SaaS são cautelosas com cartões do tipo pré-pago?
Cartões do tipo pré-pago oferecem vantagens operacionais claras. São fáceis de emitir, não exigem aprovação de crédito, impedem gastos quando o saldo acaba e ajudam a limitar a exposição potencial do usuário. Mas, para estabelecimentos SaaS, essas mesmas características também podem indicar maior risco de pagamento.
Empresas SaaS dependem de cobranças recorrentes previsíveis. Preferem meios de pagamento estáveis, renováveis e rastreáveis ao longo do tempo. Se um cartão não puder ser cobrado quando o saldo acabar, ou puder ser facilmente abandonado após pouco uso, o estabelecimento poderá enfrentar custos maiores com perda de clientes, falhas de renovação, cobrança e suporte.
Cartões pré-pagos também são mais fáceis de obter e podem parecer mais temporários aos sistemas de risco. Por isso, podem estar associados a um conjunto mais amplo de padrões de uso de alto risco. Grandes provedores de IA, plataformas de nuvem e empresas SaaS costumam atribuir pesos de risco diferentes a cada meio de pagamento. Mesmo quando cartões pré-pagos são tecnicamente aceitos, ainda podem acionar verificações adicionais, limites de transação, checagens regionais ou revisões de conta.
Por que a facilidade de acesso ao pré-pago pode ser uma fraqueza em pagamentos de assinaturas?
Para o usuário, requisitos de emissão menores significam criação mais rápida do cartão, maior controle dos gastos e saldo claramente limitado. Para o estabelecimento, a mesma característica pode indicar menor credibilidade de pagamento e um perfil de cliente menos previsível. Portanto, o significado de “barreira de entrada baixa” muda conforme o lado da transação que a avalia.
Em uma compra digital pontual, o estabelecimento talvez só precise saber se o pagamento imediato foi concluído. Para uma ferramenta de IA, serviço de nuvem, conta de anúncios ou assinatura de API para desenvolvedores, também precisa avaliar se as renovações futuras devem funcionar, se a conta pode permanecer ativa e se o meio de pagamento está sujeito a abusos.
Por isso, muitas plataformas SaaS não necessariamente bloqueiam cartões pré-pagos de imediato. Em vez disso, podem atribuir um peso de risco maior a esses pagamentos. Um primeiro pagamento bem-sucedido apenas confirma a aprovação da transação inicial; não garante o mesmo tratamento em renovações ou revisões futuras. Para gerenciar cartões especificamente para assinaturas, veja nosso guia sobre como pagar assinaturas SaaS com cartões virtuais.
Por que o tipo crédito costuma ser aprovado mais facilmente em assinaturas de IA e SaaS?
O tipo crédito geralmente depende de uma estrutura mais completa de emissão, patrocínio e conformidade, que pode envolver um banco, uma instituição de moeda eletrônica licenciada, um banco patrocinador ou outro parceiro emissor em conformidade. Na rede Visa ou Mastercard, sua classificação está mais próxima de um cartão de crédito padrão, o que normalmente transmite um sinal de pagamento mais confiável aos sistemas de risco do estabelecimento.
Isso não significa que cartões do tipo crédito nunca sejam recusados. A aprovação ainda pode ser afetada pela região, comportamento da conta, endereço de cobrança, IP, perfil do dispositivo, categoria do estabelecimento, política do emissor e outros fatores de controle de risco. Porém, em condições comparáveis, o tipo crédito costuma ser mais aceito por plataformas SaaS, ferramentas de IA e plataformas de anúncios do que o pré-pago, pois indica um perfil de pagamento mais estável e um sinal mais forte de qualidade do cliente.
Há também uma distinção operacional importante. Se o saldo do U-card for insuficiente, a recusa pode partir do emissor do U-card ou dos controles de saldo da plataforma, e não do sistema de risco do próprio estabelecimento SaaS. Isso difere de o estabelecimento identificar diretamente um cartão pré-pago e atribuir a ele uma pontuação de risco maior.
Por que a Infini usa um cartão corporativo “pré-pago na superfície, tipo crédito por baixo”?
Os cartões corporativos Infini foram projetados para equipes internacionais, usuários de IA, equipes com assinaturas SaaS, equipes de anúncios e operadores de negócios digitais. Nesses cenários, a necessidade principal não é simplesmente obter mais um número de cartão. A necessidade real é saber se os pagamentos serão aprovados consistentemente, se os gastos da equipe poderão ser controlados e se o modelo de financiamento sustentará operações globais.
O princípio dos cartões corporativos Infini é preservar a segurança das recargas e do controle de saldo para o usuário, oferecendo uma rota subjacente do tipo crédito de maior qualidade. Essa estrutura não pretende incentivar gastos a descoberto. Seu objetivo é permitir que o estabelecimento receba um sinal de rede mais padronizado e confiável, enquanto a Infini gerencia saldos, limites e controles de risco na plataforma.
Com base em relatos de uso real, a Infini recebe relativamente poucos registros de cartões corporativos recusados em assinaturas das principais ferramentas de IA e SaaS. Para equipes que precisam manter assinaturas de longo prazo de OpenAI, Claude, Midjourney, serviços de nuvem, contas de anúncios ou plataformas para desenvolvedores, essa diferença no tipo subjacente do cartão pode afetar diretamente a continuidade das operações diárias.
Como as equipes empresariais devem entender as taxas de aprovação de pagamentos?
A taxa de aprovação não depende apenas de o cartão ter saldo suficiente. Para o estabelecimento, a transação é avaliada por vários sinais: tipo de cartão, banco emissor, classificação BIN, informações de cobrança, comportamento da conta, região, ambiente do dispositivo e padrões históricos de transação. Mesmo que um cartão pré-pago funcione no primeiro pagamento, ainda pode receber um peso de risco maior em revisões posteriores.
As equipes devem avaliar as taxas de aprovação em três níveis. Primeiro, se a rede e o estabelecimento aceitam essa categoria de cartão. Segundo, se o emissor possui capacidades estáveis de patrocínio e conformidade. Terceiro, se a plataforma oferece controles empresariais práticos, como limites de equipe, congelamento de cartões, registros de transações e ferramentas de conciliação.
É por isso que apenas emitir cartões a baixo custo raramente basta para uso empresarial. Equipes que dependem de ferramentas de IA, SaaS, APIs, plataformas de anúncios e serviços internacionais precisam considerar o tipo subjacente do cartão, a qualidade da emissão e os recursos da plataforma, além da velocidade de emissão. Para entender o fluxo completo, da autorização ao débito, leia como funcionam os cartões virtuais.
Quando o tipo pré-pago ainda faz sentido?
O tipo pré-pago continua útil nos cenários certos. Serve para pagamentos pontuais, vales-presente, distribuição de recompensas, orçamentos temporários, testes de baixo risco e situações em que o usuário não quer expor o saldo da conta principal. Seus pontos fortes são simplicidade, controle e um teto de gastos claramente definido.
Mas, se a necessidade principal envolve assinaturas de longo prazo, colaboração de equipe, gastos com anúncios, pagamentos estáveis de ferramentas de IA ou gestão empresarial de despesas, o pré-pago pode não ser suficiente. Suas limitações de saldo, natureza temporária e classificação de risco pelo estabelecimento podem afetar o desempenho dos pagamentos.
Se você estiver comparando outros formatos de cartão, também pode consultar opções de cartões de crédito virtuais. Cartões de crédito, débito e pré-pagos não são inerentemente melhores ou piores entre si. Foram projetados para resolver problemas diferentes de risco, fluxo de caixa e confiança do estabelecimento.
Para quais equipes os cartões corporativos Infini são mais indicados?
Os cartões corporativos Infini são mais indicados para equipes que precisam de pagamentos estáveis para produtos SaaS globais, ferramentas de IA, plataformas de anúncios, APIs para desenvolvedores e serviços digitais internacionais. Usuários típicos incluem equipes de e-commerce internacional, equipes SaaS, usuários intensivos de IA, empresas de entretenimento digital, equipes de anúncios, prestadores de transferência de contas oficiais e equipes operacionais que gerenciam assinaturas em escala.
Em comparação com U-cards pré-pagos comuns, a Infini dá mais ênfase ao controle empresarial de gastos. As equipes podem emitir cartões para funcionários, projetos, fornecedores ou assinaturas diferentes, definir orçamentos e limites e manter registros claros. Para equipes internacionais com recursos em stablecoins, os cartões corporativos Infini também podem se integrar naturalmente a cartões de stablecoins para empresas internacionais, reduzindo atritos das rotas tradicionais de financiamento internacional.
Se sua equipe enfrenta pagamentos instáveis de assinaturas de IA ou SaaS, recusas de pré-pagos, falhas na cobrança de contas de anúncios ou processos ineficientes com cartões compartilhados, os cartões corporativos Infini se posicionam melhor como infraestrutura de pagamento de longo prazo do que como cartões substitutos temporários.
Como escolher: tipo pré-pago, débito ou crédito?
Se o objetivo for um pagamento pontual, teste ou gasto com risco limitado, o pré-pago geralmente basta. Se a necessidade for gasto comum vinculado a uma conta, o débito pode atender a pagamentos on-line básicos. Para ferramentas de IA, assinaturas SaaS, plataformas de anúncios ou pagamentos empresariais de longo prazo, priorize um cartão corporativo do tipo crédito com melhor qualidade de emissão e maior aceitação.
Necessidade | Tipo mais adequado | Motivo |
Pagamento pontual ou orçamento temporário | Tipo pré-pago | Saldo controlado e teto de risco claro |
Gastos on-line comuns | Tipo débito | Débito direto da conta, conveniente no dia a dia |
Ferramentas de IA e assinaturas SaaS | Tipo crédito | Sinal mais estável para o estabelecimento e peso de risco geralmente mais favorável |
Anúncios e despesas de equipes empresariais | Cartão corporativo do tipo crédito | Mais adequado para pagamentos duradouros, limites de equipe e conciliação |
No fim, as empresas não devem perguntar apenas se é possível criar um cartão. Devem perguntar se ele pode sustentar pagamentos empresariais confiáveis no longo prazo. Essa é a diferença essencial entre pré-pago e crédito em assinaturas SaaS.
Perguntas frequentes
A maioria dos U-cards do mercado é do tipo pré-pago?
Muitos U-cards usam o tipo pré-pago ou uma estrutura semelhante de valor armazenado porque a emissão é mais fácil, não exige análise de concessão de crédito e o controle de saldo é direto. Porém, sua aceitação em assinaturas SaaS e de IA pode ser inferior à dos cartões corporativos que operam com tipo crédito na base.
Por que o tipo pré-pago recusa diretamente quando o saldo é insuficiente?
O pré-pago segue o modelo de carregar antes de gastar. Se não houver saldo disponível, o emissor normalmente não adiantará recursos ao usuário, e a transação será recusada na autorização.
O tipo crédito significa que o usuário pode gastar a descoberto?
Não necessariamente. Em produtos corporativos como os da Infini, o usuário ainda deve seguir as regras de saldo e limite da plataforma. Tipo crédito se refere principalmente à classificação subjacente visível aos estabelecimentos e redes. Isso não significa que gastos a descoberto sejam incentivados ou permitidos.
Por que plataformas SaaS preferem o tipo crédito?
Plataformas SaaS priorizam cobrança recorrente, qualidade da conta e estabilidade do pagamento. O tipo crédito costuma contar com patrocínio de emissão mais sólido e um sinal de rede mais padronizado, recebendo tratamento mais favorável dos sistemas de risco do que cartões pré-pagos temporários.
Os cartões corporativos Infini são adequados para pessoas físicas?
A Infini atualmente se concentra em empresas, equipes globais e pagamentos empresariais, especialmente assinaturas SaaS, ferramentas de IA, anúncios, custos de APIs e despesas operacionais internacionais.
Se eu pago apenas ocasionalmente, ainda preciso de um cartão corporativo do tipo crédito?
Não necessariamente. Pagamentos pontuais ocasionais podem ser feitos com pré-pago. Mas, se você precisa de assinaturas de longo prazo, cobranças estáveis, gestão de várias contas e controle de gastos de equipe, um cartão corporativo do tipo crédito costuma ser a opção mais adequada.


