
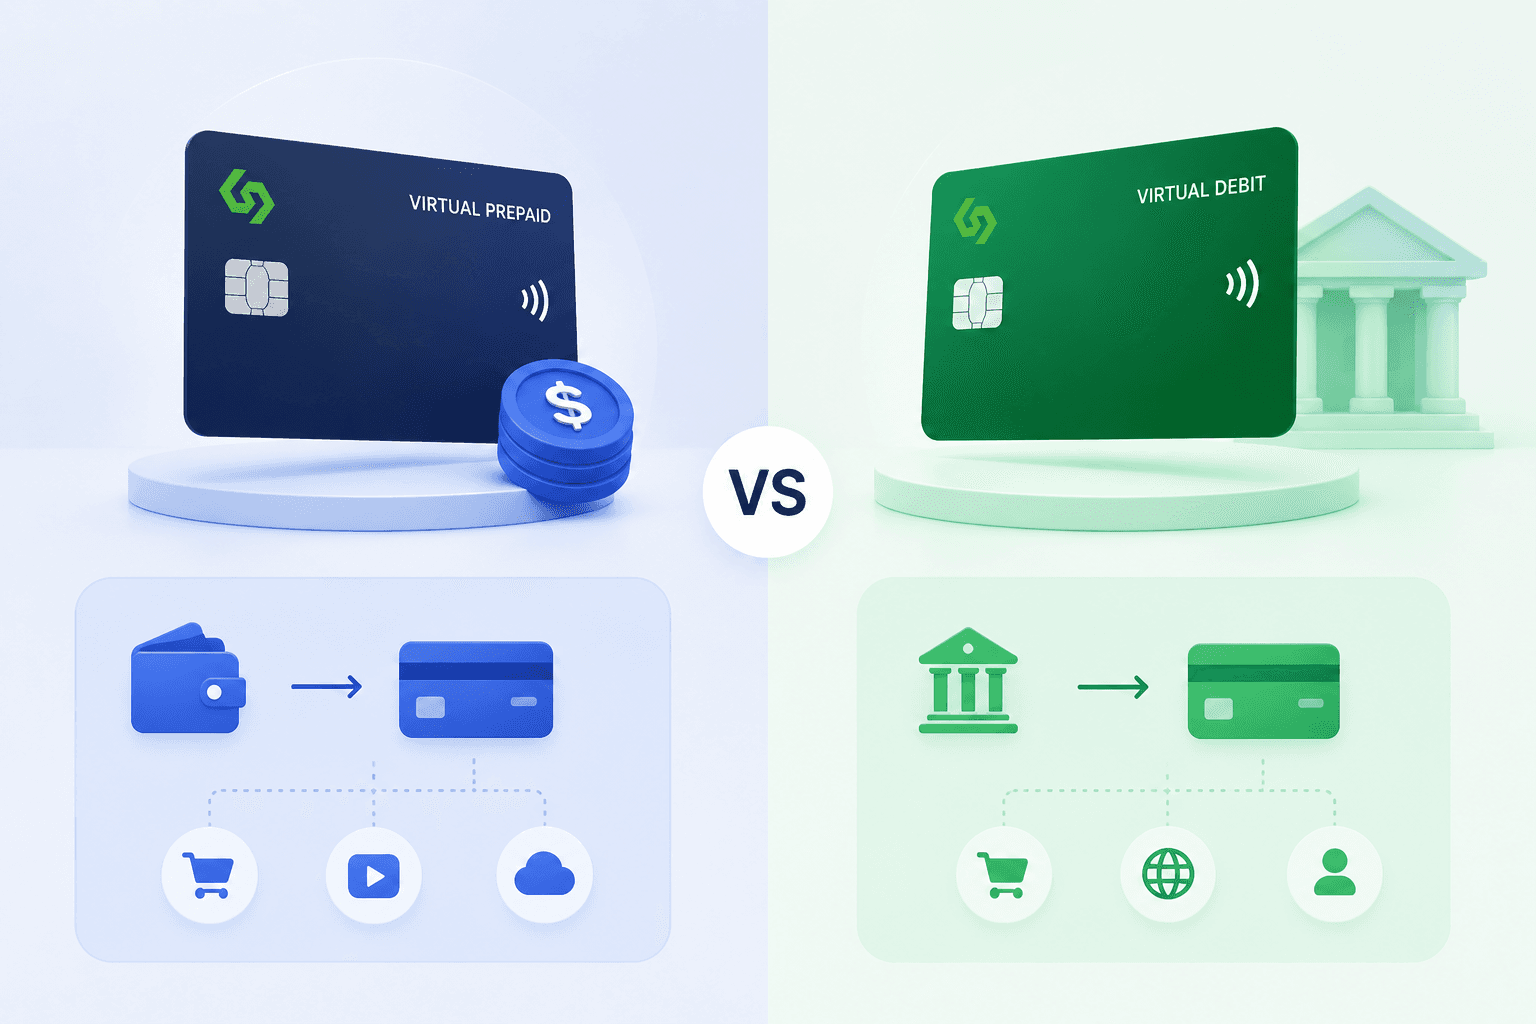
Virtuele prepaidkaart versus virtuele debitcard: waarom SaaS-abonnementen om het krediettype geven
Bij U-cards en virtuele kaarten gaat de zichtbare vergelijking vaak tussen virtuele prepaidkaarten en virtuele debitcards. Voor AI-tools, SaaS-abonnementen, advertentieaccounts en andere terugkerende zakelijke betalingen is meestal echter de onderliggende classificatie binnen het Visa- of Mastercard-netwerk doorslaggevender: prepaidtype, debittype of krediettype. Veel U-cards op de markt zijn opgebouwd als prepaidproducten, die meer op kaarten met opgeslagen tegoed lijken. Hoogwaardigere zakelijke kaartoplossingen zijn daarentegen doorgaans ontworpen om handelaren een stabieler en geloofwaardiger betaalsignaal van het krediettype te geven.
Als je nog kijkt naar de bredere categorie virtuele kaarten, is het eerste onderscheid eenvoudig: ‘virtueel’ beschrijft de vorm van de kaart, dus dat er geen fysieke kaart is. Prepaid, debit en credit beschrijven de financiering en netwerkkenmerken die handelaren en risicosystemen nauwkeuriger beoordelen.
Wat is het belangrijkste verschil tussen virtuele prepaidkaarten, virtuele debitcards en kaarten van het krediettype?
Een virtuele prepaidkaart werkt volgens het principe eerst opladen, dan uitgeven. Geld wordt vooraf op de kaart gezet en elke transactie wordt van het beschikbare kaartsaldo afgetrokken. Bij onvoldoende saldo wordt de transactie meestal tijdens de autorisatie geweigerd. Omdat dit model niet aan een echte kredietlijn is gekoppeld en geen kredietbeoordeling vereist, gelden doorgaans lagere uitgifte-eisen en is de risicobeheersing eenvoudiger.
Een virtuele debitcard is doorgaans aan een rekeningsaldo gekoppeld. Bij een betaling wordt het bedrag afgeschreven van een gekoppelde bankrekening, betaalrekening of platformsaldo. De kaart werkt meer als een regulier rekeninggebonden betaalmiddel dan als een zuivere prepaidkaart, maar veel handelaren behandelen haar nog steeds anders dan een creditcard.
Kaarten van het krediettype worden via creditcardinfrastructuur verwerkt. Voor handelaren en kaartnetwerken vertegenwoordigen ze doorgaans een meer standaard creditcardbetaalroute. Zelfs wanneer de U-card voor de gebruiker nog steeds een vooraf gefinancierd saldo vereist, kan een onderliggende kredietstructuur een wezenlijk ander signaal aan risicosystemen geven dan een gewone prepaidkaart. Bij veel hoogwaardigere U-cardmodellen financieren gebruikers het platformsaldo, terwijl uitgifte en clearing via infrastructuur van het krediettype lopen.
Type | Financieringslogica | Perceptie bij de handelaar | Meest geschikte toepassingen |
Prepaidtype | Eerst opladen, dan uitgeven; onvoldoende saldo wordt direct geweigerd | Meer als een cadeaukaart of tijdelijke kaart met opgeslagen tegoed | Eenmalige betalingen, vaste budgetten, proeven met laag risico |
Debittype | Schrijft af van een gekoppelde rekening of platformsaldo | Meer als een rekeninggebonden betaalinstrument | Dagelijkse uitgaven en gewone online betalingen |
Krediettype | Loopt via het creditcardnetwerk en routes van uitgiftesponsors | Dichter bij een standaard creditcardbetaalsignaal | SaaS-abonnementen, AI-tools, advertenties, zakelijke uitgaven |
Waarom zijn SaaS-platforms voorzichtig met prepaidkaarten?
Prepaidkaarten bieden duidelijke operationele voordelen. Ze zijn gemakkelijk uit te geven, vereisen geen kredietgoedkeuring, stoppen uitgaven zodra het saldo op is en helpen gebruikers hun mogelijke blootstelling te beperken. Voor SaaS-aanbieders kunnen diezelfde kenmerken echter ook op een hoger betaalrisico wijzen.
SaaS-bedrijven zijn afhankelijk van voorspelbare terugkerende facturering. Ze geven de voorkeur aan betaalmethoden die langdurig stabiel, verlengbaar en traceerbaar zijn. Als een kaart niet kan worden belast zodra het saldo op is, of na kort gebruik gemakkelijk wordt afgedankt, kan de aanbieder hogere kosten krijgen voor klantverloop, mislukte verlengingen, incasso en ondersteuning.
Prepaidkaarten zijn ook gemakkelijker verkrijgbaar en kunnen voor risicosystemen tijdelijker overkomen. Daardoor kunnen ze in verband worden gebracht met een breder scala aan gebruikspatronen met hoog risico. Grote AI-aanbieders, cloudplatforms en SaaS-bedrijven kennen vaak verschillende risicowegingen aan betaalmethoden toe. Zelfs als prepaidkaarten technisch worden geaccepteerd, kunnen ze extra verificatie, transactielimieten, regionale controles of accountbeoordelingen activeren.
Waarom kan de lage drempel van prepaid een zwakte worden bij abonnementsbetalingen?
Voor gebruikers betekenen lage uitgifte-eisen sneller een kaart aanmaken, betere uitgavencontrole en een duidelijk begrensd saldo. Voor handelaren kan hetzelfde kenmerk wijzen op minder betalingsbetrouwbaarheid en een minder voorspelbaar klantprofiel. De betekenis van ‘lage drempel’ verandert dus afhankelijk van welke partij de transactie beoordeelt.
Bij een eenmalige digitale aankoop hoeft de handelaar mogelijk alleen te weten of de directe betaling slaagt. Bij een AI-tool, clouddienst, advertentieaccount of abonnement op een ontwikkelaars-API moet hij ook beoordelen of toekomstige verlengingen waarschijnlijk slagen, het account langdurig actief kan blijven en de betaalmethode vatbaar is voor misbruik.
Daarom blokkeren veel SaaS-platforms prepaidkaarten niet noodzakelijk volledig. Ze kunnen prepaidbetalingen in plaats daarvan een hogere risicoweging geven. Een geslaagde eerste betaling bevestigt alleen dat die eerste transactie is goedgekeurd; toekomstige verlengingen of accountbeoordelingen worden niet gegarandeerd hetzelfde behandeld. Voor kaartbeheer specifiek voor abonnementen lees je onze gids over SaaS-abonnementen betalen met virtuele kaarten.
Waarom worden betalingen voor AI- en SaaS-abonnementen met het krediettype doorgaans gemakkelijker goedgekeurd?
Het krediettype steunt doorgaans op een vollediger kader voor uitgifte, sponsoring en compliance, met bijvoorbeeld een bank, een erkende elektronischgeldinstelling, een sponsorbank of een andere conforme uitgiftepartner. Binnen het Visa- of Mastercard-netwerk ligt de classificatie dichter bij een standaard creditcard, wat risicosystemen van handelaren meestal een betrouwbaarder betaalsignaal geeft.
Dit betekent niet dat kaarten van het krediettype nooit worden geweigerd. Goedkeuring kan nog worden beïnvloed door regio, accountgedrag, factuuradres, IP-adres, apparaatprofiel, handelaarscategorie, uitgeversbeleid en andere risicofactoren. Onder vergelijkbare omstandigheden accepteren SaaS-platforms, AI-tools en advertentieplatforms het krediettype echter vaak gemakkelijker dan prepaid, omdat het een stabieler betaalprofiel en een sterker signaal van klantkwaliteit geeft.
Er is ook een belangrijk operationeel onderscheid. Bij onvoldoende U-cardsaldo kan de weigering afkomstig zijn van de U-carduitgever of de saldocontroles van het platform, in plaats van het eigen risicosysteem van de SaaS-aanbieder. Dat is iets anders dan een handelaar die een prepaidkaart direct herkent en zelf een hogere risicoscore toepast.
Waarom gebruikt Infini een zakelijke kaart die ‘aan de oppervlakte prepaid, onderliggend krediettype’ is?
Zakelijke kaarten van Infini zijn ontworpen voor internationale teams, AI-gebruikers, teams met SaaS-abonnementen, advertentieteams en digitale ondernemers. Het belangrijkste is in die situaties niet simpelweg nog een kaartnummer krijgen. De werkelijke behoefte is of betalingen consequent worden goedgekeurd, teamuitgaven beheersbaar zijn en het financieringsmodel wereldwijde activiteiten ondersteunt.
Het ontwerpprincipe van Infini-kaarten is om de veiligheid van opwaarderen en saldocontrole voor gebruikers te behouden, terwijl onderliggend een hoogwaardigere betaalroute van het krediettype wordt geboden. Deze structuur wil roodstand niet stimuleren. Het doel is dat handelaren een meer standaard en vertrouwd netwerksignaal ontvangen, terwijl Infini saldi, limieten en risicocontroles op platformniveau beheert.
Op basis van daadwerkelijke gebruiksfeedback ontvangt Infini relatief weinig meldingen van geweigerde zakelijke kaarten voor gangbare SaaS- en AI-abonnementen. Voor teams die langdurige abonnementen op OpenAI, Claude, Midjourney, clouddiensten, advertentieaccounts of ontwikkelaarsplatforms moeten onderhouden, kan dit onderliggende kaartverschil direct van invloed zijn op de dagelijkse bedrijfscontinuïteit.
Hoe moeten zakelijke teams goedkeuringspercentages van betalingen begrijpen?
Een goedkeuringspercentage hangt niet alleen af van voldoende kaartsaldo. Een handelaar beoordeelt een transactie aan de hand van meerdere signalen: kaarttype, uitgevende bank, BIN-label, factuurgegevens, accountgedrag, regio, apparaatomgeving en historische transactiepatronen. Ook als een prepaidkaart bij de eerste betaling slaagt, kan deze bij latere beoordelingen een hogere risicoweging krijgen.
Zakelijke teams moeten goedkeuring op drie niveaus beoordelen. Ten eerste: accepteren het netwerk en de handelaar dit kaarttype? Ten tweede: beschikt de uitgever over stabiele sponsoring- en compliancecapaciteiten? Ten derde: biedt het platform praktische zakelijke controles, zoals teamlimieten, kaarten bevriezen, transactieregistratie en reconciliatietools?
Daarom is alleen goedkoop kaarten aanmaken zelden voldoende voor zakelijk gebruik. Teams die afhankelijk zijn van AI-tools, SaaS, API’s, advertentieplatforms en grensoverschrijdende diensten moeten naast uitgiftesnelheid ook het onderliggende kaarttype, de uitgiftekwaliteit en platformfuncties beoordelen. Lees hoe virtuele kaarten werkenvoor het volledige proces van autorisatie tot afschrijving.
Wanneer is het prepaidtype nog zinvol?
Prepaid blijft nuttig in de juiste situaties: eenmalige betalingen, cadeaukaarten, beloningen uitkeren, tijdelijke budgetten, tests met laag risico en gevallen waarin gebruikers het saldo van hun hoofdrekening niet willen blootstellen. De sterke punten zijn eenvoud, controle en een duidelijk vastgesteld uitgavenplafond.
Als langdurige abonnementen, teamsamenwerking, advertenties, stabiele betalingen voor AI-tools of zakelijke uitgavenbeheer de hoofdbehoefte zijn, is prepaid mogelijk onvoldoende. Saldobeperkingen, het tijdelijke karakter en het risicolabel bij de handelaar kunnen allemaal de betaalprestaties beïnvloeden.
Als je andere kaartvormen vergelijkt, kun je ook kijken naar opties voor virtuele creditcards. Creditcards, debitcards en prepaidkaarten zijn niet op zichzelf beter of slechter dan elkaar. Ze zijn ontworpen voor verschillende problemen rond risico, kasstroom en vertrouwen van handelaren.
Voor welke teams zijn zakelijke kaarten van Infini het meest geschikt?
Infini-kaarten passen het best bij teams die stabiele betalingen nodig hebben voor wereldwijde SaaS-producten, AI-tools, advertentieplatforms, ontwikkelaars-API’s en internationale digitale diensten. Typische gebruikers zijn internationale e-commerceteams, SaaS-teams, intensieve AI-gebruikers, digitale entertainmentbedrijven, advertentieteams, dienstverleners voor overdracht van officiële accounts en operationele teams die abonnementsbetalingen op schaal beheren.
Vergeleken met gewone prepaid-U-cards legt Infini meer nadruk op zakelijke uitgavencontrole. Teams kunnen kaarten uitgeven per medewerker, project, leverancier of abonnement, budgetten en limieten instellen en heldere transactieregisters bewaren. Voor internationale teams met stablecoinmiddelen kunnen Infini-kaarten ook natuurlijk aansluiten op stablecoinkaarten voor internationale bedrijven, waardoor de wrijving van traditionele grensoverschrijdende financieringsroutes afneemt.
Als je team last heeft van onstabiele AI- of SaaS-abonnementsbetalingen, geweigerde prepaidkaarten, mislukte advertentieafschrijvingen of inefficiënte processen met gedeelde kaarten, zijn Infini- bedrijfskaarten beter te positioneren als langdurige betaalinfrastructuur dan als tijdelijke vervangingskaarten.
Hoe kies je: prepaidtype, debittype of krediettype?
Voor een eenmalige betaling, een proef of uitgaven met beperkt risico is prepaid meestal voldoende. Voor gewone rekeninggebonden uitgaven kan debit eenvoudige online betalingen ondersteunen. Bij AI-tools, SaaS-abonnementen, advertentieplatforms of langdurige zakelijke betalingen verdient een zakelijke kaart van het krediettype met betere uitgiftekwaliteit en acceptatie de voorkeur.
Behoefte | Passender type | Reden |
Eenmalige betaling of tijdelijk budget | Prepaidtype | Beheerst saldo en duidelijk risicoplafond |
Gewone online uitgaven | Debittype | Directe rekeningafschrijving, praktisch voor dagelijks gebruik |
AI-tools en SaaS-abonnementen | Krediettype | Stabieler signaal voor de handelaar en doorgaans gunstigere risicoweging |
Advertenties en zakelijke teamuitgaven | Zakelijke kaart van het krediettype | Geschikter voor langdurige betalingen, teamlimieten en reconciliatie |
Uiteindelijk moeten bedrijven niet alleen vragen of ze een kaart kunnen aanmaken. Ze moeten vragen of die kaart langdurig betrouwbare zakelijke betalingen ondersteunt. Dat is het wezenlijke verschil tussen prepaid en krediettype bij SaaS-abonnementen.
Veelgestelde vragen
Zijn de meeste U-cards op de markt van het prepaidtype?
Veel U-cards gebruiken het prepaidtype of een vergelijkbare tegoedstructuur, omdat uitgifte eenvoudiger is, kredietbeoordeling niet nodig is en saldocontrole rechtstreeks werkt. Hun acceptatie voor SaaS- en AI-abonnementen kan echter lager zijn dan die van zakelijke kaarten met een onderliggend krediettype.
Waarom wordt prepaid bij onvoldoende saldo direct geweigerd?
Prepaid werkt volgens eerst opladen, dan uitgeven. Als geen saldo beschikbaar is, schiet de uitgever doorgaans geen geld voor; de transactie wordt daarom bij autorisatie geweigerd.
Betekent het krediettype dat gebruikers rood mogen staan?
Niet noodzakelijk. Bij zakelijke kaarten zoals Infini moeten gebruikers nog steeds de saldo- en limietregels van het platform volgen. Het krediettype verwijst vooral naar de onderliggende classificatie die handelaren en netwerken zien. Het betekent niet dat roodstand wordt aangemoedigd of toegestaan.
Waarom geven SaaS-platforms de voorkeur aan het krediettype?
Ze stellen terugkerende facturering, accountkwaliteit en betalingsstabiliteit voorop. Het krediettype heeft doorgaans sterkere uitgiftesponsoring en een meer standaard netwerksignaal. Risicosystemen behandelen het daarom vaak gunstiger dan tijdelijke prepaidkaarten.
Zijn zakelijke kaarten van Infini geschikt voor particulieren?
Infini richt zich momenteel op bedrijven, wereldwijde teams en zakelijke betalingen, vooral SaaS-abonnementen, AI-tools, advertentie-uitgaven, API-kosten en internationale operationele uitgaven.
Heb ik bij incidentele betalingen toch een zakelijke kaart van het krediettype nodig?
Niet noodzakelijk. Incidentele eenmalige betalingen kunnen met prepaid. Voor langdurige abonnementen, stabiele facturering, beheer van meerdere accounts en teamuitgavencontrole is een zakelijke kaart van het krediettype doorgaans geschikter.


