
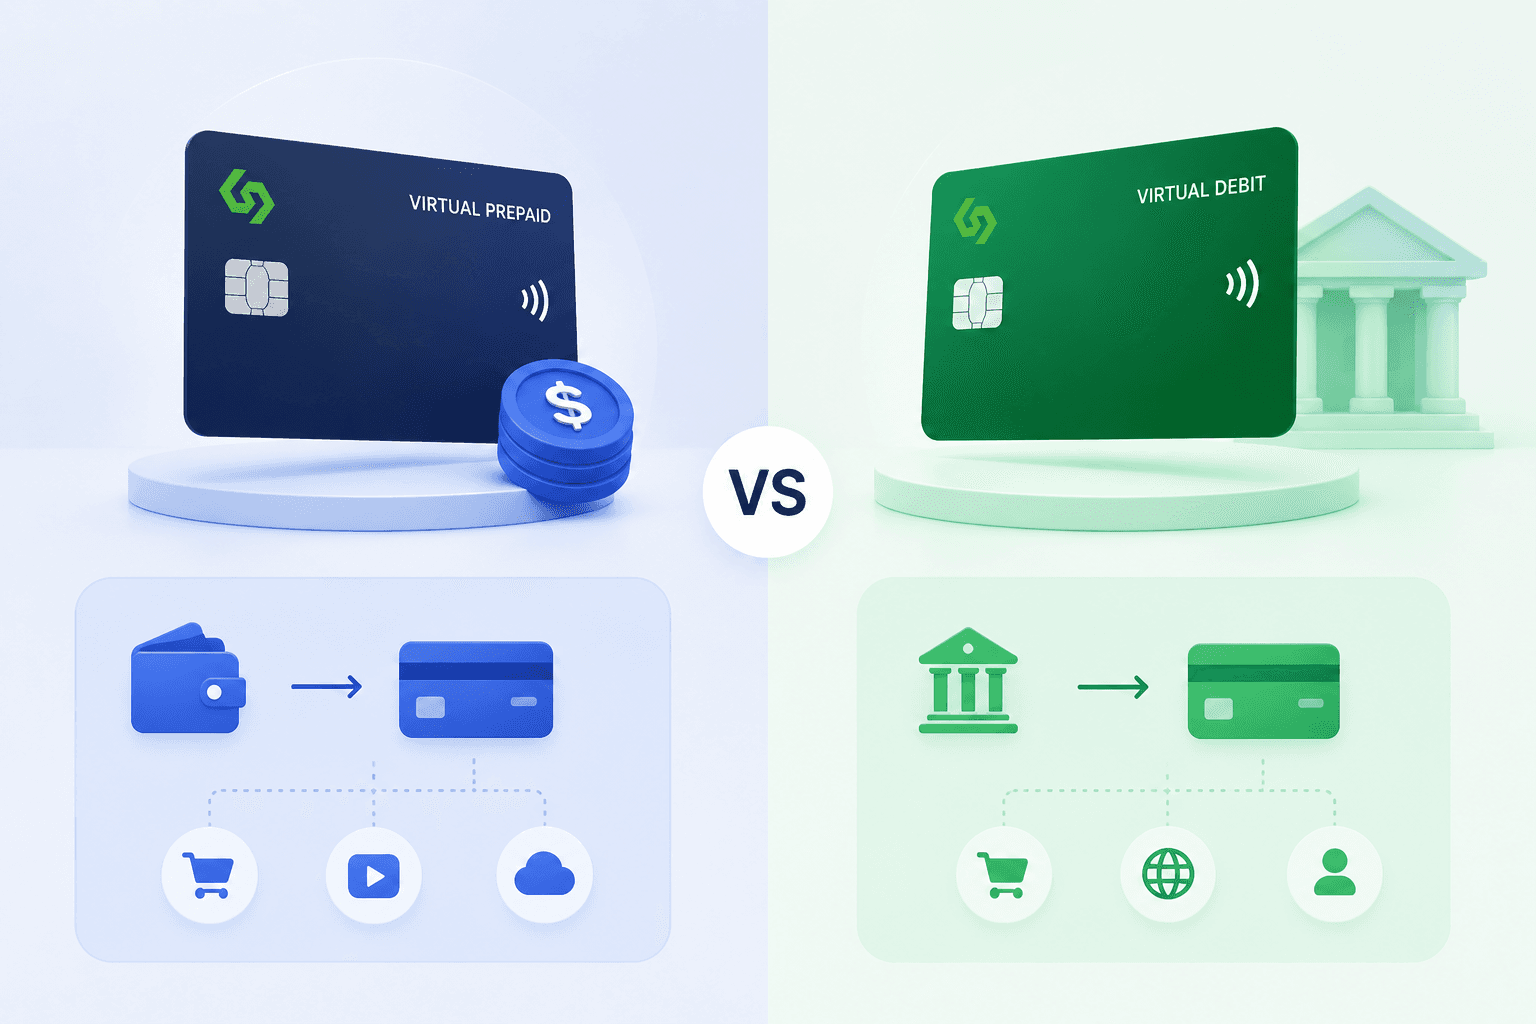
Carte prépayée virtuelle ou carte de débit virtuelle : pourquoi les abonnements SaaS privilégient le type crédit
Dans les usages des U-cards et des cartes virtuelles, la comparaison visible oppose souvent cartes prépayées virtuelles et cartes de débit virtuelles. Pourtant, pour les outils d’IA, abonnements SaaS, comptes publicitaires et autres paiements professionnels récurrents, le facteur le plus déterminant est généralement la classification sous-jacente de la carte dans le réseau Visa ou Mastercard : type prépayé, débit ou crédit. Beaucoup d’U-cards du marché sont structurées comme des produits prépayés, plus proches de cartes à valeur stockée. À l’inverse, les meilleures solutions de cartes d’entreprise cherchent généralement à transmettre aux commerçants un signal de paiement de type crédit plus stable et plus crédible.
Si vous évaluez encore la catégorie plus large des cartes virtuelles, la première distinction est simple : « virtuelle » décrit le format de la carte, qui n’a pas de support physique. Prépayé, débit et crédit décrivent le financement et les attributs réseau que les commerçants et leurs systèmes de risque examinent de plus près.
Quelle est la différence fondamentale entre les cartes prépayées virtuelles, les cartes de débit virtuelles et les cartes de type crédit ?
Une carte prépayée virtuelle fonctionne selon le principe de chargement avant dépense. Les fonds sont déposés à l’avance sur la carte, puis chaque transaction est déduite du solde disponible. Si le solde est insuffisant, la transaction est généralement refusée à l’autorisation. Ce modèle n’étant associé ni à une véritable ligne de crédit ni à une analyse d’octroi de crédit, ses conditions d’émission sont habituellement moins exigeantes et sa structure de contrôle des risques plus simple.
Une carte de débit virtuelle est généralement reliée au solde d’un compte. Lors d’un paiement, les fonds sont débités du compte bancaire, du compte de paiement ou du solde de plateforme associé. Elle ressemble davantage à un instrument de paiement classique adossé à un compte qu’à une carte purement prépayée, mais de nombreux commerçants ne la traitent toujours pas comme une carte de crédit.
Les cartes de type crédit sont traitées par les circuits des cartes de crédit. Pour les commerçants et les réseaux, elles représentent généralement une voie de paiement par carte de crédit plus standard. Même lorsque l’U-card présentée à l’utilisateur exige toujours un solde préfinancé, une structure sous-jacente de type crédit peut envoyer aux systèmes de risque marchands un signal très différent de celui d’une carte prépayée classique. Dans de nombreux modèles d’U-cards de meilleure qualité, l’utilisateur alimente le solde de la plateforme, tandis que l’émission et la compensation passent par des circuits de type crédit.
Type | Logique de financement | Perception côté commerçant | Usages les plus adaptés |
Type prépayé | Charger avant de dépenser ; refus direct si le solde est insuffisant | Proche d’une carte cadeau ou d’une carte temporaire à valeur stockée | Paiements ponctuels, budgets fixes, essais à faible risque |
Type débit | Débit d’un compte lié ou du solde de plateforme | Proche d’un outil de paiement sur compte | Dépenses quotidiennes et paiements en ligne ordinaires |
Type crédit | Passe par le réseau des cartes de crédit et les circuits des sponsors d’émission | Signal plus proche d’un paiement standard par carte de crédit | Abonnements SaaS, outils d’IA, publicité, dépenses professionnelles |
Pourquoi les plateformes SaaS sont-elles prudentes avec les cartes de type prépayé ?
Les cartes de type prépayé présentent des avantages opérationnels évidents. Faciles à émettre, elles ne nécessitent pas d’approbation de crédit, empêchent les dépenses une fois le solde épuisé et permettent de plafonner l’exposition potentielle. Mais pour les commerçants SaaS, ces mêmes caractéristiques peuvent aussi signaler un risque de paiement accru.
Les entreprises SaaS dépendent d’une facturation récurrente prévisible. Elles préfèrent des moyens de paiement stables, renouvelables et traçables dans la durée. Si une carte ne peut plus être débitée lorsque son solde est épuisé, ou peut facilement être abandonnée après une courte utilisation, le commerçant risque des coûts accrus liés à l’attrition, aux renouvellements échoués, au recouvrement et à l’assistance.
Les cartes prépayées sont aussi plus faciles à obtenir et peuvent sembler plus temporaires aux systèmes de risque. Elles peuvent donc être associées à un éventail plus large de comportements à haut risque. Les grands fournisseurs d’IA, plateformes cloud et entreprises SaaS attribuent souvent des pondérations de risque différentes selon le moyen de paiement. Même techniquement acceptées, les cartes prépayées peuvent déclencher des vérifications supplémentaires, des limites de transaction, des contrôles régionaux ou des examens de compte.
Pourquoi la facilité d’accès au prépayé peut-elle devenir un point faible pour les abonnements ?
Pour l’utilisateur, des conditions d’émission peu exigeantes signifient une création de carte plus rapide, un meilleur contrôle des dépenses et un solde clairement limité. Pour le commerçant, cette même caractéristique peut signifier une crédibilité de paiement moindre et un profil client moins prévisible. Le sens de « faible barrière à l’entrée » change donc selon la partie qui l’évalue.
Pour un achat numérique ponctuel, le commerçant peut n’avoir besoin que de savoir si le paiement immédiat réussit. Pour un outil d’IA, un service cloud, un compte publicitaire ou un abonnement à une API de développement, il doit aussi évaluer les chances de réussite des renouvellements futurs, la pérennité du compte et l’exposition du moyen de paiement aux abus.
C’est pourquoi de nombreuses plateformes SaaS ne bloquent pas nécessairement les cartes prépayées d’emblée. Elles peuvent plutôt attribuer un risque plus élevé à ces paiements. Un premier paiement réussi confirme seulement l’autorisation de la transaction initiale ; il ne garantit pas un traitement identique lors des renouvellements ou examens futurs. Pour la gestion des cartes dédiée aux abonnements, consultez notre guide pour payer les abonnements SaaS avec des cartes virtuelles.
Pourquoi le type crédit est-il généralement plus facilement accepté pour les abonnements IA et SaaS ?
Le type crédit repose généralement sur un cadre plus complet d’émission, de sponsoring et de conformité, pouvant impliquer une banque, un établissement de monnaie électronique agréé, une banque sponsor ou un autre partenaire d’émission conforme. Dans le réseau Visa ou Mastercard, sa classification est plus proche d’une carte de crédit standard, ce qui envoie généralement un signal de paiement plus fiable aux systèmes de risque marchands.
Cela ne signifie pas que les cartes de type crédit ne sont jamais refusées. La région, le comportement du compte, l’adresse de facturation, l’adresse IP, le profil de l’appareil, la catégorie du commerçant, la politique de l’émetteur et d’autres facteurs de risque peuvent encore influer sur l’approbation. Toutefois, à conditions comparables, le type crédit est souvent mieux accepté par les plateformes SaaS, outils d’IA et plateformes publicitaires que le prépayé, car il indique un profil de paiement plus stable et un signal plus fort de qualité du client.
Une distinction opérationnelle est également importante. Si le solde de l’U-card est insuffisant, le refus peut venir de l’émetteur de l’U-card ou des contrôles de solde de la plateforme plutôt que du système de risque du commerçant SaaS. C’est différent d’un commerçant identifiant directement une carte prépayée et lui attribuant un score de risque supérieur.
Pourquoi Infini conçoit-il ses cartes d’entreprise comme « prépayées en apparence, de type crédit en dessous » ?
Les cartes d’entreprise Infini s’adressent aux équipes internationales, utilisateurs d’outils d’IA, équipes abonnées à des SaaS, équipes publicitaires et opérateurs d’activités numériques. Dans ces cas, le besoin principal n’est pas simplement d’obtenir un numéro de carte supplémentaire. Il est de savoir si les paiements seront régulièrement approuvés, si les dépenses d’équipe seront maîtrisées et si le financement permettra des opérations mondiales.
Le principe des cartes d’entreprise Infini est de conserver la sécurité des rechargements et du contrôle du solde côté utilisateur, tout en offrant un circuit sous-jacent de type crédit de meilleure qualité. Cette structure n’encourage pas le découvert. Elle vise à transmettre au commerçant un signal réseau plus standard et fiable, tandis qu’Infini gère les soldes, plafonds et contrôles des risques au niveau de la plateforme.
D’après les retours d’usage réels, Infini reçoit relativement peu de signalements de refus de cartes d’entreprise pour les abonnements aux principaux SaaS et outils d’IA. Pour les équipes devant maintenir des abonnements durables à OpenAI, Claude, Midjourney, aux services cloud, comptes publicitaires ou plateformes de développement, cette différence de type sous-jacent peut directement affecter la continuité quotidienne des activités.
Comment les équipes professionnelles doivent-elles comprendre les taux d’approbation des paiements ?
Le taux d’approbation ne dépend pas seulement d’un solde suffisant. Côté commerçant, une transaction est évaluée à partir de plusieurs signaux : type de carte, banque émettrice, étiquette BIN, informations de facturation, comportement du compte, région, environnement de l’appareil et habitudes historiques de transaction. Même si une carte prépayée réussit le premier paiement, elle peut recevoir un risque plus élevé lors d’examens ultérieurs.
Les équipes doivent évaluer l’approbation à trois niveaux. D’abord, le réseau et le commerçant acceptent-ils cette catégorie de carte ? Ensuite, l’émetteur dispose-t-il de capacités stables de sponsoring et de conformité ? Enfin, la plateforme fournit-elle des contrôles pratiques comme les plafonds d’équipe, le gel des cartes, les historiques de transaction et les outils de rapprochement ?
C’est pourquoi la création de cartes à bas coût suffit rarement aux entreprises. Les équipes dépendant des outils d’IA, SaaS, API, plateformes publicitaires et services transfrontaliers doivent considérer le type sous-jacent, la qualité de l’émission et les capacités de la plateforme, en plus de la rapidité d’émission. Pour comprendre le parcours complet, de l’autorisation au débit, découvrez comment fonctionnent les cartes virtuelles.
Quand le type prépayé reste-t-il pertinent ?
Le prépayé reste utile dans les bonnes situations : paiements ponctuels, cartes cadeaux, distribution de récompenses, budgets temporaires, tests à faible risque et cas où l’utilisateur ne veut pas exposer le solde de son compte principal. Ses atouts sont la simplicité, le contrôle et un plafond de dépense clairement défini.
Mais si le besoin principal concerne des abonnements durables, la collaboration d’équipe, la publicité, des paiements fiables d’outils d’IA ou une gestion professionnelle des dépenses, le prépayé peut ne pas suffire. Ses limites de solde, son caractère temporaire et son étiquette de risque marchand peuvent tous affecter les paiements.
Si vous comparez d’autres formats de cartes, vous pouvez également consulter les options de cartes de crédit virtuelles. Cartes de crédit, de débit et prépayées ne sont pas intrinsèquement meilleures ou moins bonnes les unes que les autres. Elles répondent à des problèmes différents de risque, de trésorerie et de confiance marchande.
À quelles équipes les cartes d’entreprise Infini conviennent-elles le mieux ?
Les cartes d’entreprise Infini conviennent surtout aux équipes ayant besoin de paiements stables pour des SaaS mondiaux, outils d’IA, plateformes publicitaires, API de développement et services numériques transfrontaliers. Les utilisateurs types comprennent les équipes d’e-commerce transfrontalier, équipes SaaS, grands utilisateurs d’IA, entreprises de divertissement numérique, équipes publicitaires, prestataires de transfert de comptes officiels et équipes opérationnelles gérant des abonnements à grande échelle.
Par rapport aux U-cards prépayées ordinaires, Infini met davantage l’accent sur le contrôle professionnel des dépenses. Les équipes peuvent émettre des cartes par salarié, projet, fournisseur ou abonnement, fixer des budgets et plafonds, et conserver des historiques clairs. Pour les équipes internationales détenant des stablecoins, les cartes d’entreprise Infini peuvent aussi s’articuler naturellement avec les cartes en stablecoins pour les entreprises internationales, réduisant les frictions des circuits traditionnels de financement transfrontalier.
Si votre équipe subit des paiements d’abonnements IA ou SaaS instables, des refus de cartes prépayées, des débits publicitaires échoués ou des processus inefficaces de cartes partagées, les cartes d’entreprise Infini se positionnent davantage comme une infrastructure de paiement durable que comme des cartes de remplacement temporaires.
Comment choisir entre type prépayé, débit et crédit ?
Pour un paiement ponctuel, un essai ou une dépense à risque limité, le prépayé suffit généralement. Pour des dépenses ordinaires liées à un compte, le débit peut assurer les paiements en ligne de base. Pour les outils d’IA, abonnements SaaS, plateformes publicitaires ou paiements professionnels durables, privilégiez une carte d’entreprise de type crédit offrant une meilleure qualité d’émission et une meilleure acceptation marchande.
Besoin | Type le plus adapté | Raison |
Paiement ponctuel ou budget temporaire | Type prépayé | Solde maîtrisé et plafond de risque clair |
Dépenses en ligne ordinaires | Type débit | Débit direct du compte, pratique au quotidien |
Outils d’IA et abonnements SaaS | Type crédit | Signal marchand plus stable et pondération du risque généralement plus favorable |
Publicité et dépenses d’équipe | Carte d’entreprise de type crédit | Mieux adaptée aux paiements durables, aux plafonds d’équipe et au rapprochement |
Au final, une entreprise ne doit pas seulement demander si une carte peut être créée. Elle doit demander si elle peut assurer des paiements professionnels fiables dans la durée. C’est la différence essentielle entre prépayé et crédit dans les abonnements SaaS.
Questions fréquentes
La plupart des U-cards du marché sont-elles prépayées ?
Beaucoup d’U-cards utilisent le prépayé ou une structure similaire à valeur stockée, car l’émission est plus simple, aucune analyse d’octroi de crédit n’est requise et le contrôle du solde est direct. Leur acceptation pour les abonnements SaaS et IA peut toutefois être plus faible que celle des cartes d’entreprise reposant sur le type crédit.
Pourquoi une carte prépayée est-elle directement refusée si le solde est insuffisant ?
Le prépayé repose sur le chargement avant dépense. Sans solde disponible, l’émetteur n’avance généralement pas de fonds à l’utilisateur ; la transaction est donc refusée à l’autorisation.
Le type crédit signifie-t-il que l’utilisateur peut être à découvert ?
Pas nécessairement. Avec des cartes d’entreprise comme celles d’Infini, les utilisateurs doivent toujours respecter les règles de solde et de plafond de la plateforme. Le type crédit désigne surtout la classification sous-jacente visible par les commerçants et réseaux. Il n’encourage ni n’autorise nécessairement le découvert.
Pourquoi les plateformes SaaS préfèrent-elles le type crédit ?
Elles privilégient la facturation récurrente, la qualité des comptes et la stabilité des paiements. Le type crédit offre généralement un sponsoring d’émission plus solide et un signal réseau plus standard ; les systèmes de risque le traitent donc souvent plus favorablement que les cartes prépayées temporaires.
Les cartes d’entreprise Infini conviennent-elles aux particuliers ?
Infini se concentre actuellement sur les entreprises, équipes mondiales et paiements professionnels, notamment les abonnements SaaS, outils d’IA, dépenses publicitaires, coûts d’API et frais d’exploitation transfrontaliers.
Si je paie seulement occasionnellement, ai-je quand même besoin d’une carte d’entreprise de type crédit ?
Pas nécessairement. Le prépayé peut gérer les paiements ponctuels occasionnels. Mais pour des abonnements durables, une facturation stable, la gestion de plusieurs comptes et le contrôle des dépenses d’équipe, une carte d’entreprise de type crédit est généralement mieux adaptée.


