
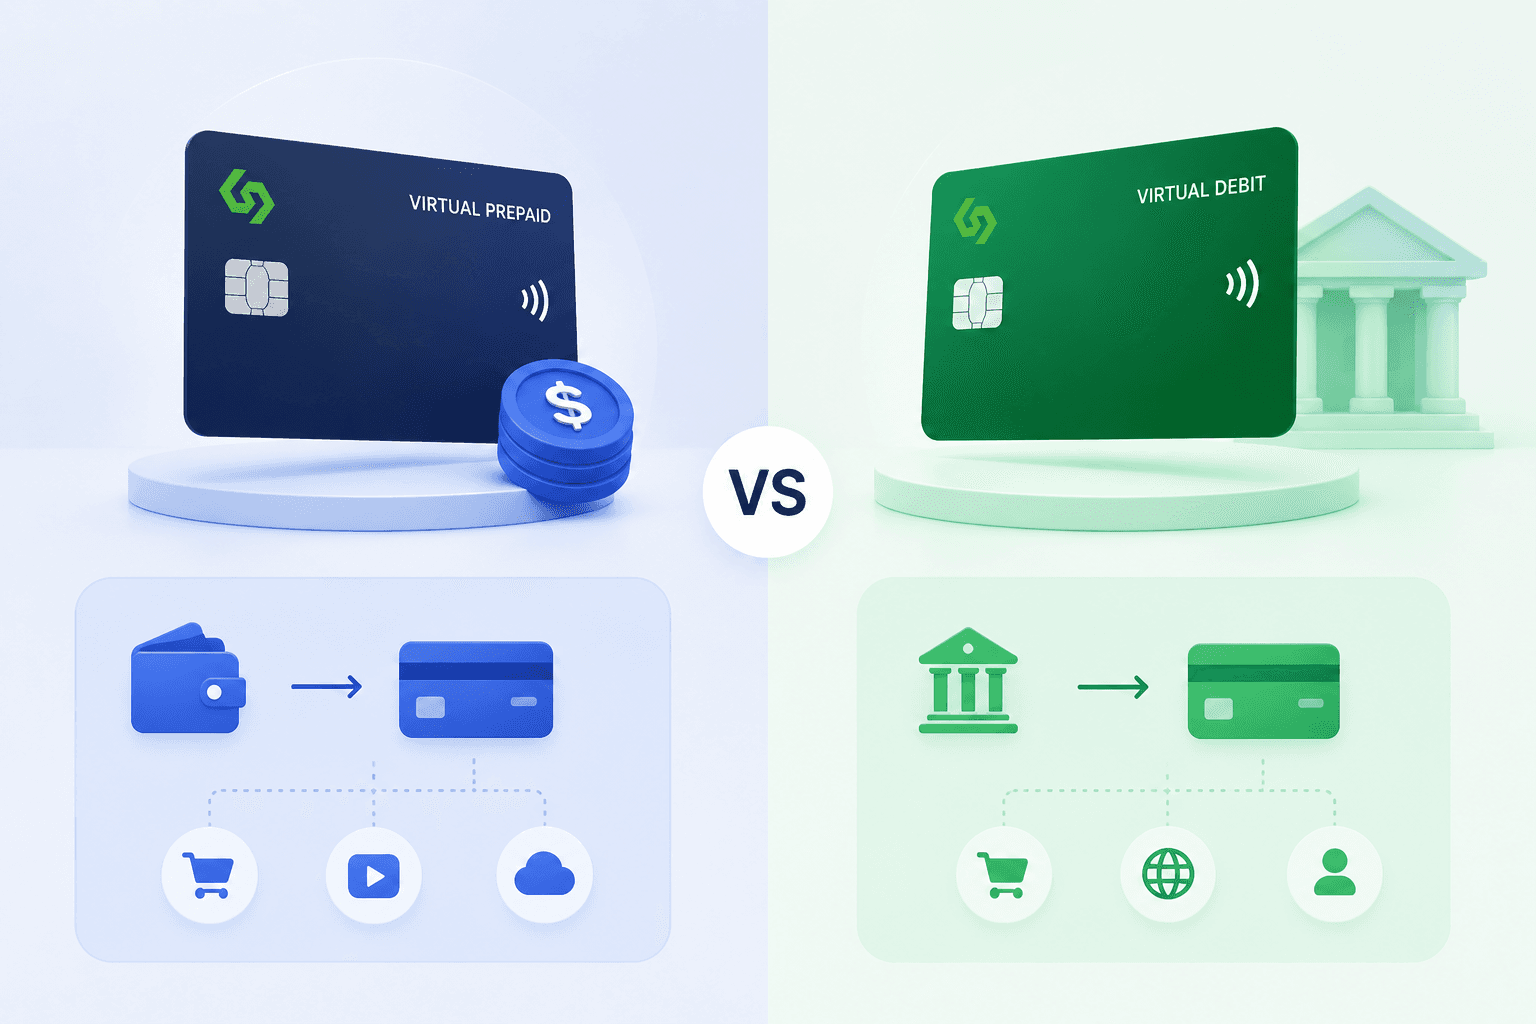
Tarjeta prepaga virtual vs. tarjeta de débito virtual: por qué las suscripciones SaaS consideran el tipo crédito
En los usos de U-cards y tarjetas virtuales, la comparación visible suele ser entre tarjetas prepagas virtuales y tarjetas de débito virtuales. Sin embargo, para herramientas de IA, suscripciones SaaS, cuentas publicitarias y otros pagos empresariales recurrentes, el factor más decisivo suele ser la clasificación subyacente de la tarjeta en la red Visa o Mastercard: tipo prepago, débito o crédito. Muchas U-cards del mercado están estructuradas como productos de tipo prepago, más cercanos a tarjetas de valor almacenado. En cambio, las soluciones de tarjetas corporativas de mayor calidad suelen diseñarse para transmitir al comercio una señal de pago de tipo crédito más estable y confiable.
Si todavía estás evaluando la categoría más amplia de tarjetas virtuales, la primera distinción es sencilla: «virtual» describe el formato de la tarjeta, es decir, que no tiene forma física. Prepago, débito y crédito describen el financiamiento y los atributos de red que los comercios y sistemas de riesgo evalúan con mayor atención.
¿Cuál es la diferencia fundamental entre tarjetas prepagas virtuales, tarjetas de débito virtuales y tarjetas de tipo crédito?
Una tarjeta prepaga virtual funciona con un modelo de cargar antes de gastar. Los fondos se depositan por adelantado y cada transacción se descuenta del saldo disponible de la tarjeta. Si el saldo es insuficiente, la transacción suele rechazarse durante la autorización. Como este modelo no está vinculado a una línea de crédito real ni exige una evaluación para otorgar crédito, suele tener requisitos de emisión menores y una estructura de control de riesgo más sencilla.
Una tarjeta de débito virtual generalmente está conectada al saldo de una cuenta. Al pagar, los fondos se descuentan de una cuenta bancaria, cuenta de pago o saldo de plataforma vinculado. Funciona más como un instrumento de pago tradicional basado en una cuenta que como una tarjeta puramente prepaga, pero muchos comercios siguen sin tratarla igual que a una tarjeta de crédito.
Las tarjetas de tipo crédito se procesan mediante la infraestructura de tarjetas de crédito. Para comercios y redes, suelen representar una vía de pago con tarjeta de crédito más estándar. Incluso cuando la U-card ofrecida al usuario todavía exige un saldo prefinanciado, una estructura subyacente de tipo crédito puede transmitir a los sistemas de riesgo del comercio una señal muy distinta a la de una tarjeta prepaga convencional. En muchos modelos de U-cards de mayor calidad, el usuario fondea el saldo de la plataforma, mientras la emisión y la compensación operan por vías de tipo crédito.
Tipo | Lógica de financiamiento | Percepción del comercio | Escenarios más adecuados |
Tipo prepago | Carga antes de gastar; el saldo insuficiente genera un rechazo directo | Más parecida a una tarjeta de regalo o tarjeta temporal de valor almacenado | Pagos únicos, presupuestos fijos, pruebas de bajo riesgo |
Tipo débito | Descuenta de una cuenta vinculada o del saldo de la plataforma | Más parecida a una herramienta de pago desde una cuenta | Gastos cotidianos y pagos en línea comunes |
Tipo crédito | Opera mediante la red de tarjetas de crédito y las vías de patrocinadores de emisión | Más cercana a una señal de pago estándar con tarjeta de crédito | Suscripciones SaaS, herramientas de IA, publicidad, gastos empresariales |
¿Por qué las plataformas SaaS son cautelosas con las tarjetas de tipo prepago?
Las tarjetas prepagas ofrecen ventajas operativas claras. Son fáciles de emitir, no requieren aprobación crediticia, impiden gastar una vez agotado el saldo y ayudan a limitar la exposición potencial del usuario. Pero para los comercios SaaS, esas mismas características también pueden indicar un mayor riesgo de pago.
Las empresas SaaS dependen de una facturación recurrente predecible. Prefieren métodos de pago estables, renovables y rastreables a lo largo del tiempo. Si no se puede cobrar a una tarjeta cuando se agota el saldo, o si puede abandonarse fácilmente tras poco uso, el comercio puede enfrentar mayores costos por pérdida de clientes, renovaciones fallidas, cobranza y soporte.
Las tarjetas prepagas también son más fáciles de obtener y pueden parecer más temporales a los sistemas de riesgo. Por ello, pueden asociarse con una gama más amplia de patrones de uso de alto riesgo. Los grandes proveedores de IA, plataformas de nube y empresas SaaS suelen asignar ponderaciones de riesgo distintas a cada método de pago. Incluso cuando aceptan técnicamente tarjetas prepagas, estas pueden activar verificaciones adicionales, límites de transacción, comprobaciones regionales o revisiones de cuenta.
¿Por qué la facilidad de acceso al prepago puede ser una debilidad en los pagos de suscripciones?
Para el usuario, requisitos de emisión menores significan creación más rápida de la tarjeta, mayor control del gasto y un saldo claramente limitado. Para el comercio, la misma característica puede implicar menor credibilidad de pago y un perfil de cliente menos predecible. Por eso, el significado de «barrera de entrada baja» cambia según qué parte de la transacción lo evalúe.
En una compra digital única, el comercio quizá solo necesite saber si el pago inmediato funciona. Para una herramienta de IA, servicio de nube, cuenta publicitaria o suscripción a una API de desarrollo, también debe evaluar si las renovaciones futuras probablemente funcionarán, si la cuenta puede seguir activa y si el método de pago está expuesto a abusos.
Por eso, muchas plataformas SaaS no necesariamente bloquean por completo las tarjetas prepagas. En su lugar, pueden asignarles una ponderación de riesgo mayor. Un primer pago exitoso solo confirma que se aprobó la transacción inicial; no garantiza el mismo tratamiento para renovaciones o revisiones futuras. Para gestionar tarjetas específicamente para suscripciones, consulta nuestra guía para pagar suscripciones SaaS con tarjetas virtuales.
¿Por qué el tipo crédito suele aprobarse más fácilmente en pagos de suscripciones de IA y SaaS?
El tipo crédito generalmente depende de un marco más completo de emisión, patrocinio y cumplimiento, que puede involucrar a un banco, una institución de dinero electrónico con licencia, un banco patrocinador u otro socio emisor que cumpla la normativa. Dentro de Visa o Mastercard, su clasificación se acerca más a una tarjeta de crédito estándar, lo que suele transmitir una señal de pago más confiable a los sistemas de riesgo del comercio.
Esto no significa que las tarjetas de tipo crédito nunca sean rechazadas. La aprobación todavía puede verse afectada por la región, el comportamiento de la cuenta, la dirección de facturación, la IP, el perfil del dispositivo, la categoría del comercio, la política del emisor y otros controles de riesgo. Sin embargo, en condiciones comparables, el tipo crédito suele ser mejor aceptado por plataformas SaaS, herramientas de IA y plataformas publicitarias que el prepago, porque indica un perfil de pago más estable y una señal más sólida de calidad del cliente.
También hay una distinción operativa importante. Si el saldo de la U-card es insuficiente, el rechazo puede originarse en el emisor de la U-card o en los controles de saldo de la plataforma, en lugar del sistema de riesgo del propio comercio SaaS. Esto difiere de que un comercio identifique directamente una tarjeta prepaga y le aplique una puntuación de riesgo más alta.
¿Por qué Infini utiliza un diseño de tarjeta corporativa «prepaga en la superficie, tipo crédito por debajo»?
Las tarjetas corporativas Infini están diseñadas para equipos internacionales, usuarios de herramientas de IA, equipos con suscripciones SaaS, equipos publicitarios y operadores de negocios digitales. En estos escenarios, la necesidad principal no es simplemente obtener otro número de tarjeta. La necesidad real es que los pagos se aprueben consistentemente, que el gasto del equipo pueda controlarse y que el modelo de financiamiento sostenga operaciones globales.
El principio de diseño de las tarjetas corporativas Infini es conservar la seguridad de las recargas y el control de saldo para el usuario, mientras ofrece una vía subyacente de tipo crédito de mayor calidad. Esta estructura no busca fomentar sobregiros. Su propósito es que los comercios reciban una señal de red más estándar y confiable, mientras Infini administra saldos, límites y controles de riesgo en la plataforma.
Según comentarios de uso real, Infini recibe relativamente pocos reportes de rechazos de tarjetas corporativas para suscripciones a las principales herramientas de IA y SaaS. Para equipos que necesitan mantener suscripciones de largo plazo a OpenAI, Claude, Midjourney, servicios de nube, cuentas publicitarias o plataformas de desarrollo, esta diferencia en el tipo subyacente puede afectar directamente la continuidad operativa diaria.
¿Cómo deben entender los equipos empresariales las tasas de aprobación de pagos?
La tasa de aprobación no depende solo de que la tarjeta tenga saldo suficiente. Para el comercio, una transacción se evalúa con varias señales: tipo de tarjeta, banco emisor, etiqueta BIN, información de facturación, comportamiento de la cuenta, región, entorno del dispositivo y patrones históricos de transacción. Aunque una tarjeta prepaga funcione en el primer pago, puede recibir una ponderación de riesgo mayor en revisiones posteriores.
Los equipos deben evaluar las tasas de aprobación en tres niveles. Primero, si la red y el comercio aceptan esa categoría de tarjeta. Segundo, si el emisor tiene capacidades estables de patrocinio y cumplimiento. Tercero, si la plataforma ofrece controles empresariales prácticos, como límites de equipo, congelamiento de tarjetas, registros de transacciones y herramientas de conciliación.
Por eso, crear tarjetas a bajo costo rara vez basta para uso empresarial. Los equipos que dependen de herramientas de IA, SaaS, APIs, plataformas publicitarias y servicios internacionales deben considerar el tipo subyacente, la calidad de emisión y las capacidades de la plataforma, además de la velocidad de emisión. Para entender todo el flujo, desde la autorización hasta el cargo, lee cómo funcionan las tarjetas virtuales.
¿Cuándo sigue teniendo sentido el tipo prepago?
El tipo prepago sigue siendo útil en los escenarios adecuados. Sirve para pagos únicos, tarjetas de regalo, distribución de recompensas, presupuestos temporales, pruebas de bajo riesgo y casos en los que el usuario no quiere exponer el saldo de su cuenta principal. Sus fortalezas son la sencillez, el control y un límite de gasto claramente definido.
Pero si la necesidad principal es mantener suscripciones a largo plazo, colaborar en equipo, pagar publicidad, lograr pagos estables de herramientas de IA o gestionar gastos a nivel empresarial, el prepago puede no bastar. Sus limitaciones de saldo, carácter temporal y etiqueta de riesgo del comercio pueden afectar el desempeño del pago.
Si comparas otros formatos de tarjetas, también puedes revisar las opciones de tarjetas de crédito virtuales. Las tarjetas de crédito, débito y prepagas no son intrínsecamente mejores ni peores entre sí. Están diseñadas para resolver distintos problemas de riesgo, flujo de caja y confianza del comercio.
¿Para qué equipos son más adecuadas las tarjetas corporativas Infini?
Las tarjetas corporativas Infini son especialmente adecuadas para equipos que necesitan pagos estables para productos SaaS globales, herramientas de IA, plataformas publicitarias, APIs de desarrollo y servicios digitales internacionales. Sus usuarios típicos incluyen equipos de comercio electrónico transfronterizo, equipos SaaS, usuarios intensivos de IA, empresas de entretenimiento digital, equipos publicitarios, proveedores de transferencia de cuentas oficiales y equipos operativos que gestionan suscripciones a gran escala.
Frente a las U-cards prepagas comunes, Infini pone más énfasis en el control empresarial del gasto. Los equipos pueden emitir tarjetas para distintos empleados, proyectos, proveedores o suscripciones, establecer presupuestos y límites y conservar registros claros. Para equipos internacionales con fondos en stablecoins, las tarjetas corporativas Infini también pueden conectarse naturalmente con tarjetas de stablecoins para empresas internacionales, reduciendo la fricción de las vías tradicionales de financiamiento transfronterizo.
Si tu equipo sufre pagos inestables de suscripciones de IA o SaaS, rechazos de tarjetas prepagas, cargos fallidos en cuentas publicitarias o procesos ineficientes con tarjetas compartidas, las tarjetas corporativas Infini se posicionan mejor como infraestructura de pago de largo plazo que como tarjetas de reemplazo temporales.
¿Cómo elegir entre tipo prepago, débito o crédito?
Si buscas un pago único, una prueba o un gasto de riesgo limitado, el prepago suele ser suficiente. Para gastos comunes vinculados a una cuenta, el débito puede cubrir pagos en línea básicos. Si utilizas herramientas de IA, suscripciones SaaS, plataformas publicitarias o pagos empresariales de largo plazo, prioriza una tarjeta corporativa de tipo crédito con mayor calidad de emisión y mejor aceptación comercial.
Necesidad | Tipo más adecuado | Motivo |
Pago único o presupuesto temporal | Tipo prepago | Saldo controlado y límite de riesgo claro |
Gastos en línea comunes | Tipo débito | Cargo directo a la cuenta, conveniente para el uso diario |
Herramientas de IA y suscripciones SaaS | Tipo crédito | Señal más estable para el comercio y ponderación de riesgo generalmente más favorable |
Publicidad y gastos de equipos empresariales | Tarjeta corporativa de tipo crédito | Más adecuada para pagos de largo plazo, límites de equipo y conciliación |
En última instancia, las empresas no solo deberían preguntar si es posible crear una tarjeta. Deben preguntar si puede sostener pagos empresariales confiables a largo plazo. Esa es la diferencia esencial entre prepago y crédito en las suscripciones SaaS.
Preguntas frecuentes
¿La mayoría de las U-cards del mercado son de tipo prepago?
Muchas U-cards usan el tipo prepago o una estructura similar de valor almacenado porque emitirlas es más fácil, no requieren evaluación para otorgar crédito y el control de saldo es directo. Sin embargo, su aceptación para suscripciones SaaS y herramientas de IA puede ser menor que la de tarjetas corporativas con tipo crédito subyacente.
¿Por qué el tipo prepago rechaza directamente cuando el saldo es insuficiente?
El prepago se basa en cargar antes de gastar. Si no hay saldo disponible, el emisor normalmente no adelanta fondos al usuario, por lo que la transacción se rechaza durante la autorización.
¿El tipo crédito significa que los usuarios pueden sobregirarse?
No necesariamente. En productos corporativos como Infini, los usuarios deben seguir cumpliendo las reglas de saldo y límites de la plataforma. Tipo crédito se refiere principalmente a la clasificación subyacente visible para comercios y redes. No significa que se fomenten ni permitan sobregiros.
¿Por qué las plataformas SaaS prefieren el tipo crédito?
Priorizan la facturación recurrente, la calidad de la cuenta y la estabilidad del pago. El tipo crédito suele contar con un patrocinio de emisión más sólido y una señal de red más estándar, por lo que los sistemas de riesgo lo tratan más favorablemente que a las tarjetas prepagas temporales.
¿Las tarjetas corporativas Infini son adecuadas para personas físicas?
Actualmente, Infini se concentra en empresas, equipos globales y pagos empresariales, especialmente suscripciones SaaS, herramientas de IA, publicidad, costos de APIs y gastos operativos internacionales.
Si solo pago ocasionalmente, ¿aun así necesito una tarjeta corporativa de tipo crédito?
No necesariamente. Los pagos únicos ocasionales pueden hacerse con prepago. Pero si necesitas suscripciones a largo plazo, cobros estables, gestión de varias cuentas y control del gasto del equipo, una tarjeta corporativa de tipo crédito suele ser más adecuada.


