
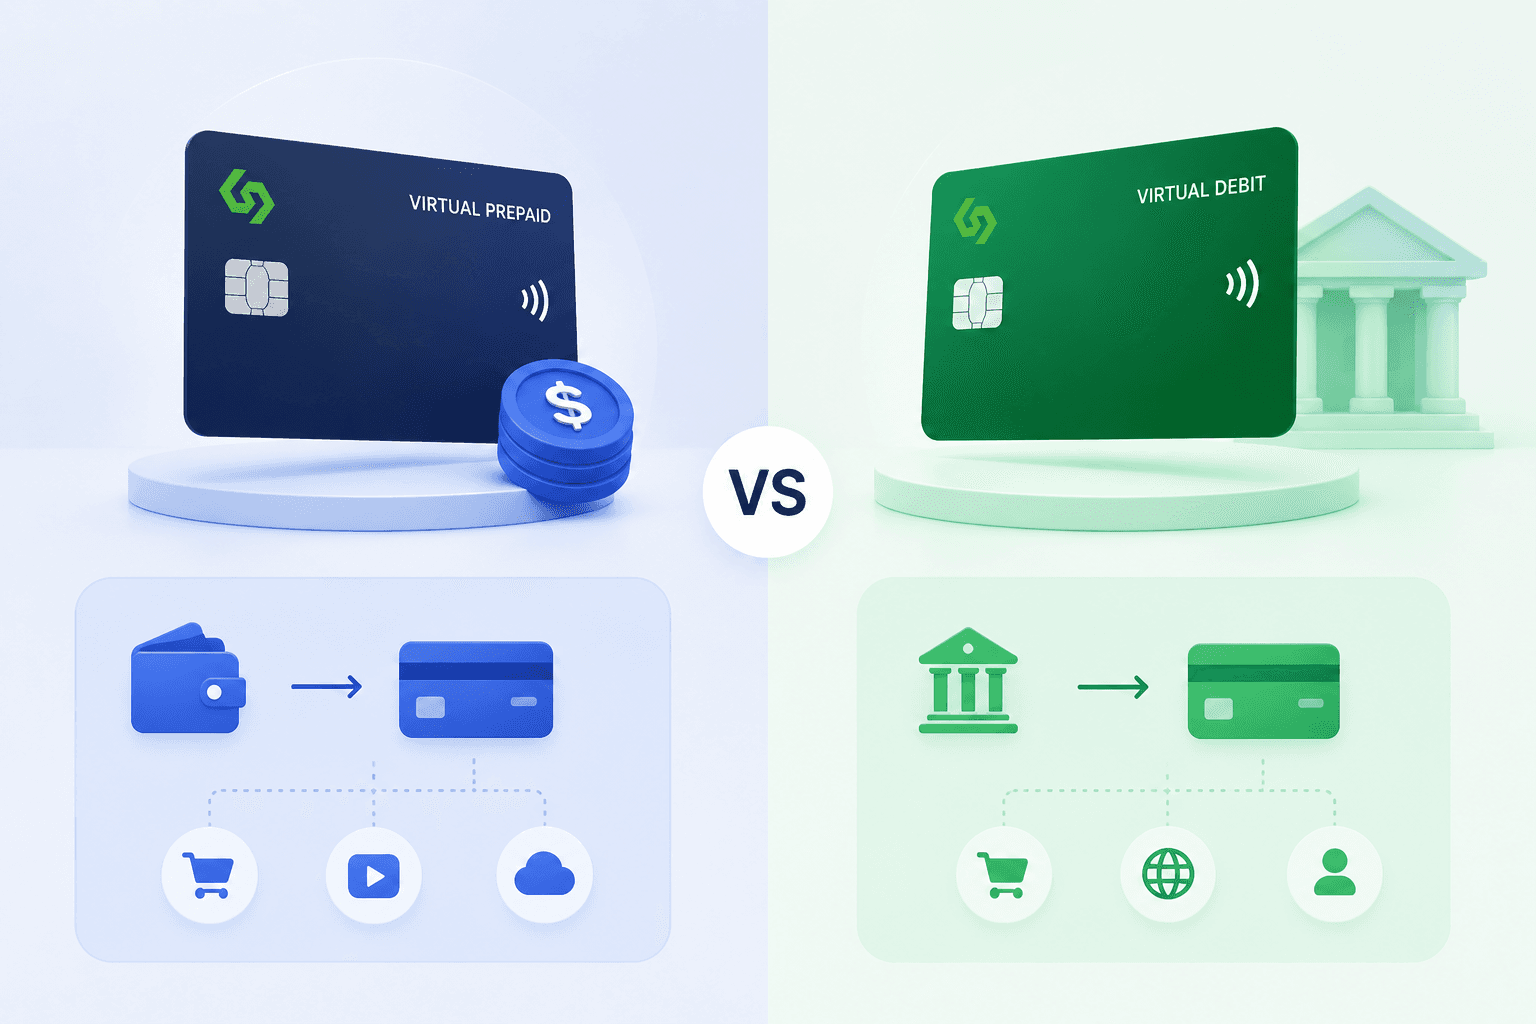
Virtuelle Prepaidkarte oder virtuelle Debitkarte: Warum SaaS-Abonnements auf den Kredittyp achten
Bei U-Cards und virtuellen Karten werden häufig virtuelle Prepaidkarten mit virtuellen Debitkarten verglichen. Für KI-Tools, SaaS-Abonnements, Werbekonten und andere wiederkehrende Geschäftszahlungen ist jedoch meist die zugrunde liegende Einstufung im Visa- oder Mastercard-Netzwerk entscheidender: Prepaid-, Debit- oder Kredittyp. Viele U-Cards am Markt sind als Prepaidprodukte aufgebaut und ähneln eher Guthabenkarten. Hochwertigere Firmenkartenlösungen sollen Händlern dagegen in der Regel ein stabileres und glaubwürdigeres Zahlungssignal des Kredittyps vermitteln.
Wenn du noch die breitere Kategorie virtueller Kartenbewertest, ist die erste Unterscheidung einfach: „Virtuell“ beschreibt die Kartenform, also das Fehlen einer physischen Karte. Prepaid, Debit und Kredit beschreiben die Finanzierung und Netzwerkmerkmale, die Händler und Risikosysteme genauer prüfen.
Worin liegt der grundlegende Unterschied zwischen virtuellen Prepaidkarten, virtuellen Debitkarten und Karten des Kredittyps?
Eine virtuelle Prepaidkarte folgt dem Prinzip: erst aufladen, dann ausgeben. Geld wird vorab auf die Karte geladen, jede Transaktion wird vom verfügbaren Kartenguthaben abgezogen. Reicht das Guthaben nicht aus, wird die Transaktion üblicherweise bei der Autorisierung abgelehnt. Da dieses Modell weder mit einer echten Kreditlinie verbunden ist noch eine Kreditwürdigkeitsprüfung für eine Kreditvergabe erfordert, sind die Ausgabeanforderungen meist geringer und die Risikokontrollen einfacher.
Eine virtuelle Debitkarte ist normalerweise mit einem Kontoguthaben verbunden. Bei einer Zahlung wird der Betrag von einem verknüpften Bankkonto, Zahlungskonto oder Plattformguthaben abgebucht. Sie funktioniert eher wie ein übliches kontobasiertes Zahlungsmittel als wie eine reine Prepaidkarte, wird von vielen Händlern aber dennoch nicht wie eine Kreditkarte behandelt.
Karten des Kredittyps werden über Kreditkarteninfrastruktur verarbeitet. Aus Sicht von Händlern und Kartennetzwerken stellen sie meist einen standardmäßigeren Kreditkartenzahlungsweg dar. Selbst wenn das U-Card-Produkt für Nutzer weiterhin ein vorfinanziertes Guthaben verlangt, kann eine Kreditstruktur im Hintergrund ein wesentlich anderes Signal an Händlerrisikosysteme senden als eine herkömmliche Prepaidkarte. Bei vielen hochwertigeren U-Card-Modellen finanzieren Nutzer das Plattformguthaben, während Ausgabe und Clearing über Wege des Kredittyps laufen.
Typ | Finanzierungslogik | Wahrnehmung beim Händler | Besonders geeignete Anwendungen |
Prepaidtyp | Erst aufladen, dann ausgeben; bei unzureichendem Guthaben direkte Ablehnung | Ähnelt eher einer Geschenkkarte oder temporären Guthabenkarte | Einmalzahlungen, feste Budgets, risikoarme Tests |
Debittyp | Bucht von einem verknüpften Konto oder Plattformguthaben ab | Ähnelt eher einem kontobasierten Zahlungsmittel | Alltagsausgaben und gewöhnliche Onlinezahlungen |
Kredittyp | Läuft über Kreditkartennetzwerk und Wege der Ausgabesponsoren | Näher am Zahlungssignal einer üblichen Kreditkarte | SaaS-Abonnements, KI-Tools, Werbung, Geschäftsausgaben |
Warum sind SaaS-Plattformen bei Prepaidkarten vorsichtig?
Prepaidkarten bieten klare betriebliche Vorteile. Sie sind leicht auszugeben, benötigen keine Kreditgenehmigung, verhindern Ausgaben nach Verbrauch des Guthabens und begrenzen mögliche Risiken für Nutzer. Für SaaS-Händler können dieselben Eigenschaften allerdings ein höheres Zahlungsrisiko bedeuten.
SaaS-Unternehmen sind auf planbare wiederkehrende Abrechnungen angewiesen. Sie bevorzugen Zahlungsmethoden, die langfristig stabil, verlängerbar und nachvollziehbar sind. Kann eine Karte bei aufgebrauchtem Guthaben nicht belastet werden oder nach kurzer Nutzung leicht aufgegeben werden, können dem Händler höhere Kosten durch Kundenabwanderung, fehlgeschlagene Verlängerungen, Forderungseinzug und Support entstehen.
Prepaidkarten sind zudem leichter erhältlich und können auf Risikosysteme temporärer wirken. Dadurch werden sie möglicherweise mit einer breiteren Palette riskanter Nutzungsmuster verbunden. Große KI-Anbieter, Cloudplattformen und SaaS-Unternehmen gewichten Zahlungsmethoden häufig unterschiedlich. Selbst technisch akzeptierte Prepaidkarten können zusätzliche Verifizierungen, Transaktionslimits, regionale Prüfungen oder Kontoprüfungen auslösen.
Warum kann die niedrige Einstiegshürde von Prepaid bei Abonnementzahlungen zum Nachteil werden?
Für Nutzer bedeuten geringe Ausgabeanforderungen eine schnellere Kartenerstellung, stärkere Ausgabenkontrolle und ein klar begrenztes Guthaben. Für Händler kann dasselbe Merkmal eine geringere Zahlungsglaubwürdigkeit und ein weniger berechenbares Kundenprofil bedeuten. Was eine „niedrige Hürde“ bedeutet, hängt somit davon ab, welche Transaktionsseite sie bewertet.
Bei einem einmaligen digitalen Kauf muss ein Händler möglicherweise nur wissen, ob die unmittelbare Zahlung gelingt. Bei einem KI-Tool, Clouddienst, Werbekonto oder Entwickler-API-Abonnement muss er zusätzlich beurteilen, ob künftige Verlängerungen voraussichtlich erfolgreich sind, das Konto dauerhaft aktiv bleiben kann und die Zahlungsmethode für Missbrauch anfällig ist.
Deshalb sperren viele SaaS-Plattformen Prepaidkarten nicht unbedingt pauschal. Stattdessen können sie Prepaidzahlungen höher gewichten, was das Risiko betrifft. Eine erfolgreiche erste Zahlung bestätigt nur die Genehmigung dieser ersten Transaktion; sie garantiert nicht dieselbe Behandlung bei späteren Verlängerungen oder Kontoprüfungen. Zur Kartenverwaltung speziell für Abonnements findest du unseren Leitfaden zum Bezahlen von SaaS-Abonnements mit virtuellen Karten.
Warum werden Zahlungen für KI- und SaaS-Abonnements mit dem Kredittyp meist leichter genehmigt?
Der Kredittyp beruht in der Regel auf einem umfassenderen Rahmen für Ausgabe, Sponsoring und Compliance. Beteiligt sein können eine Bank, ein zugelassenes E-Geld-Institut, eine Sponsorbank oder ein anderer regelkonformer Ausgabepartner. Im Visa- oder Mastercard-Netzwerk ist seine Einstufung näher an einer üblichen Kreditkarte, wodurch Händlerrisikosysteme meist ein vertrauenswürdigeres Zahlungssignal erhalten.
Das bedeutet nicht, dass Karten des Kredittyps nie abgelehnt werden. Region, Kontoverhalten, Rechnungsadresse, IP-Adresse, Geräteprofil, Händlerkategorie, Ausgeberrichtlinien und weitere Risikofaktoren können die Genehmigung weiterhin beeinflussen. Unter vergleichbaren Bedingungen akzeptieren SaaS-Plattformen, KI-Tools und Werbeplattformen den Kredittyp jedoch oft eher als Prepaid, weil er ein stabileres Zahlungsprofil und ein stärkeres Signal für Kundenqualität vermittelt.
Es gibt auch einen wichtigen betrieblichen Unterschied. Reicht das U-Card-Guthaben nicht aus, kann die Ablehnung vom U-Card-Ausgeber oder den Guthabenkontrollen der Plattform kommen, statt vom eigenen Risikosystem des SaaS-Händlers. Das unterscheidet sich davon, dass ein Händler eine Prepaidkarte direkt erkennt und ihr selbst einen höheren Risikowert zuweist.
Warum gestaltet Infini Firmenkarten als „oberflächlich Prepaid, darunter Kredittyp“?
Infini-Firmenkarten richten sich an internationale Teams, KI-Nutzer, Teams mit SaaS-Abonnements, Werbeteams und Betreiber digitaler Unternehmen. In diesen Fällen geht es nicht hauptsächlich darum, eine weitere Kartennummer zu bekommen. Entscheidend ist, ob Zahlungen zuverlässig genehmigt werden, Teamausgaben kontrollierbar sind und das Finanzierungsmodell weltweite Geschäftstätigkeit unterstützt.
Das Gestaltungsprinzip von Infini-Firmenkarten besteht darin, die nutzerseitige Sicherheit von Aufladungen und Guthabenkontrolle zu bewahren und zugleich einen hochwertigeren zugrunde liegenden Zahlungsweg des Kredittyps bereitzustellen. Diese Struktur soll keine Überziehungen fördern. Sie soll Händlern ein standardmäßigeres und vertrauenswürdigeres Netzwerksignal liefern, während Infini Guthaben, Limits und Risikokontrollen auf Plattformebene verwaltet.
Nach Rückmeldungen aus der tatsächlichen Nutzung erhält Infini relativ wenige Meldungen über abgelehnte Firmenkarten bei Abonnements gängiger SaaS- und KI-Tools. Für Teams, die langfristige Abonnements von OpenAI, Claude, Midjourney, Clouddiensten, Werbekonten oder Entwicklerplattformen aufrechterhalten müssen, kann dieser Unterschied des zugrunde liegenden Kartentyps die tägliche Betriebskontinuität direkt beeinflussen.
Wie sollten Unternehmen Zahlungsgenehmigungsquoten verstehen?
Die Genehmigungsquote hängt nicht nur von einem ausreichenden Kartenguthaben ab. Ein Händler bewertet Transaktionen anhand mehrerer Signale: Kartentyp, ausgebende Bank, BIN-Kennzeichnung, Rechnungsinformationen, Kontoverhalten, Region, Geräteumgebung und historische Transaktionsmuster. Selbst wenn eine Prepaidkarte bei der ersten Zahlung funktioniert, kann sie bei späteren Prüfungen eine höhere Risikogewichtung erhalten.
Unternehmen sollten Genehmigungsquoten auf drei Ebenen bewerten. Erstens: Akzeptieren Kartennetzwerk und Händler diese Kartenkategorie? Zweitens: Verfügt der Ausgeber über stabile Sponsoring- und Compliance-Fähigkeiten? Drittens: Bietet die Plattform praktische Geschäftskontrollen wie Teamlimits, Kartensperren, Transaktionsaufzeichnungen und Abstimmungswerkzeuge?
Deshalb reicht allein eine kostengünstige Kartenerstellung für geschäftliche Nutzung selten aus. Teams, die auf KI-Tools, SaaS-Produkte, APIs, Werbeplattformen und grenzüberschreitende Dienste angewiesen sind, müssen neben der Ausgabegeschwindigkeit auch den zugrunde liegenden Typ, die Ausgabequalität und die Plattformfunktionen berücksichtigen. Den gesamten Ablauf von Autorisierung bis Abbuchung erklärt der Beitrag, wie virtuelle Karten funktionieren.
Wann bleibt der Prepaidtyp sinnvoll?
Prepaid bleibt in passenden Situationen nützlich. Er eignet sich für Einmalzahlungen, Geschenkkarten, die Verteilung von Prämien, temporäre Budgets, risikoarme Tests und Fälle, in denen Nutzer ihr Hauptkontoguthaben nicht exponieren möchten. Seine Stärken sind Einfachheit, Kontrolle und ein klar definiertes Ausgabenlimit.
Geht es hauptsächlich um langfristige Abonnements, Teamzusammenarbeit, Werbung, stabile KI-Zahlungen oder professionelles Ausgabenmanagement, reicht Prepaid möglicherweise nicht aus. Guthabenbeschränkungen, der temporäre Charakter und die Risikokennzeichnung durch Händler können die Zahlungsleistung beeinflussen.
Wenn du andere Kartenformen vergleichst, kannst du auch die Optionen für virtuelle Kreditkartenansehen. Kreditkarten, Debitkarten und Prepaidkarten sind nicht grundsätzlich besser oder schlechter als die jeweils anderen. Sie lösen unterschiedliche Probleme bei Risiko, Liquidität und Händlervertrauen.
Für welche Teams eignen sich Infini-Firmenkarten am besten?
Infini-Firmenkarten eignen sich besonders für Teams, die stabile Zahlungen für weltweite SaaS-Produkte, KI-Tools, Werbeplattformen, Entwickler-APIs und internationale digitale Dienste benötigen. Typische Nutzer sind grenzüberschreitende E-Commerce-Teams, SaaS-Teams, intensive KI-Nutzer, digitale Unterhaltungsunternehmen, Werbeteams, Dienstleister für die Übertragung offizieller Accounts und operative Teams, die Abonnementzahlungen in großem Umfang verwalten.
Verglichen mit gewöhnlichen Prepaid-U-Cards legt Infini mehr Wert auf geschäftliche Ausgabenkontrolle. Teams können Karten für einzelne Mitarbeiter, Projekte, Anbieter oder Abonnements ausgeben, Budgets und Limits setzen und klare Transaktionsaufzeichnungen aufbewahren. Bei internationalen Teams mit Stablecoinmitteln lassen sich Infini-Firmenkarten auch nahtlos mit Stablecoinkarten für internationale Unternehmenverbinden und so Reibungsverluste traditioneller grenzüberschreitender Finanzierungswege reduzieren.
Wenn dein Team unter unzuverlässigen KI- oder SaaS-Abonnementzahlungen, abgelehnten Prepaidkarten, fehlgeschlagenen Werbekontobelastungen oder ineffizienten Abläufen mit gemeinsam genutzten Karten leidet, sind Infini- Firmenkarten eher als langfristige Zahlungsinfrastruktur denn als temporäre Ersatzkarten einzuordnen.
Wie wählst du zwischen Prepaid-, Debit- und Kredittyp?
Für eine Einmalzahlung, einen Test oder Ausgaben mit begrenztem Risiko genügt Prepaid meist. Bei gewöhnlichen kontogebundenen Ausgaben kann Debit grundlegende Onlinezahlungen ermöglichen. Geht es um KI-Tools, SaaS-Abonnements, Werbeplattformen oder langfristige Geschäftszahlungen, sollte eine Firmenkarte des Kredittyps mit höherer Ausgabequalität und besserer Händlerakzeptanz Vorrang haben.
Bedarf | Passender Typ | Grund |
Einmalzahlung oder temporäres Budget | Prepaidtyp | Kontrolliertes Guthaben und klare Risikoobergrenze |
Gewöhnliche Onlineausgaben | Debittyp | Direkte Kontoabbuchung, praktisch im Alltag |
KI-Tools und SaaS-Abonnements | Kredittyp | Stabileres Händlersignal und meist günstigere Risikogewichtung |
Werbung und Geschäftsausgaben von Teams | Firmenkarte des Kredittyps | Besser für langfristige Zahlungen, Teamlimits und Abstimmung geeignet |
Letztlich sollten Unternehmen nicht nur fragen, ob sich eine Karte erstellen lässt. Sie sollten fragen, ob die Karte langfristig zuverlässige Geschäftszahlungen tragen kann. Das ist der wesentliche Unterschied zwischen Prepaid- und Kredittyp bei SaaS-Abonnements.
Häufige Fragen
Sind die meisten U-Cards am Markt vom Prepaidtyp?
Viele U-Cards verwenden den Prepaidtyp oder eine ähnliche Guthabenstruktur, weil die Ausgabe einfacher ist, keine Kreditvergabeprüfung nötig ist und sich Guthaben direkt kontrollieren lässt. Ihre Akzeptanz bei SaaS- und KI-Abonnements kann jedoch geringer sein als bei Firmenkarten mit zugrunde liegendem Kredittyp.
Warum wird Prepaid bei unzureichendem Guthaben direkt abgelehnt?
Prepaid beruht auf dem Prinzip erst aufladen, dann ausgeben. Ist kein Guthaben verfügbar, streckt der Ausgeber dem Nutzer gewöhnlich kein Geld vor. Deshalb wird die Transaktion bei der Autorisierung abgelehnt.
Bedeutet der Kredittyp, dass Nutzer überziehen dürfen?
Nicht unbedingt. Bei Firmenkarten wie Infini müssen Nutzer weiterhin die Guthaben- und Limitregeln der Plattform einhalten. Der Kredittyp bezeichnet vor allem die für Händler und Kartennetzwerke sichtbare zugrunde liegende Einstufung. Er bedeutet nicht, dass Überziehungen gefördert oder erlaubt werden.
Warum bevorzugen SaaS-Plattformen den Kredittyp?
SaaS-Plattformen priorisieren wiederkehrende Abrechnung, Kontoqualität und Zahlungsstabilität. Der Kredittyp verfügt meist über stärkeres Ausgabesponsoring und ein standardmäßigeres Netzwerksignal. Deshalb behandeln Risikosysteme ihn häufig günstiger als temporäre Prepaidkarten.
Sind Infini-Firmenkarten für Privatpersonen geeignet?
Infini konzentriert sich derzeit auf Unternehmen, globale Teams und Geschäftszahlungen, insbesondere SaaS-Abonnements, KI-Tools, Werbung, API-Kosten und internationale Betriebsausgaben.
Brauche ich bei gelegentlichen Zahlungen trotzdem eine Firmenkarte des Kredittyps?
Nicht unbedingt. Gelegentliche Einmalzahlungen lassen sich mit Prepaid abwickeln. Für langfristige Abonnements, stabile Abrechnungen, die Verwaltung mehrerer Konten und Teamausgabenkontrolle ist eine Firmenkarte des Kredittyps jedoch meist geeigneter.


