
البطاقة الافتراضية مسبقة الدفع مقابل بطاقة الخصم الافتراضية: لماذا تهتم اشتراكات SaaS بالنوع الائتماني
في استخدامات U-card والبطاقات الافتراضية، غالبًا ما تكون المقارنة الظاهرة بين البطاقات الافتراضية مسبقة الدفع وبطاقات الخصم الافتراضية. لكن بالنسبة لأدوات الذكاء الاصطناعي واشتراكات SaaS وحسابات الإعلانات والمدفوعات التجارية المتكررة الأخرى، يكون العامل الأكثر حسمًا عادةً هو تصنيف البطاقة الأساسي ضمن شبكة Visa أو Mastercard: نوع مسبق الدفع أو خصم أو ائتمان. كثير من بطاقات U-card في السوق مبني كمنتجات مسبقة الدفع، وهي أقرب إلى بطاقات القيمة المخزنة. في المقابل، تُصمَّم حلول بطاقات الشركات الأعلى جودة عادةً لتزويد التجار بإشارة دفع من النوع الائتماني أكثر استقرارًا ومصداقية.
إذا كنت لا تزال تقيّم الفئة الأوسع من البطاقات الافتراضية، فأول تمييز يجب فهمه بسيط: «افتراضية» تصف شكل البطاقة، أي أنها بلا شكل مادي. أما مسبقة الدفع والخصم والائتمان فتصف التمويل وخصائص الشبكة التي يقيّمها التجار وأنظمة المخاطر بدقة أكبر.
ما الفرق الجوهري بين البطاقات الافتراضية مسبقة الدفع وبطاقات الخصم الافتراضية وبطاقات النوع الائتماني؟
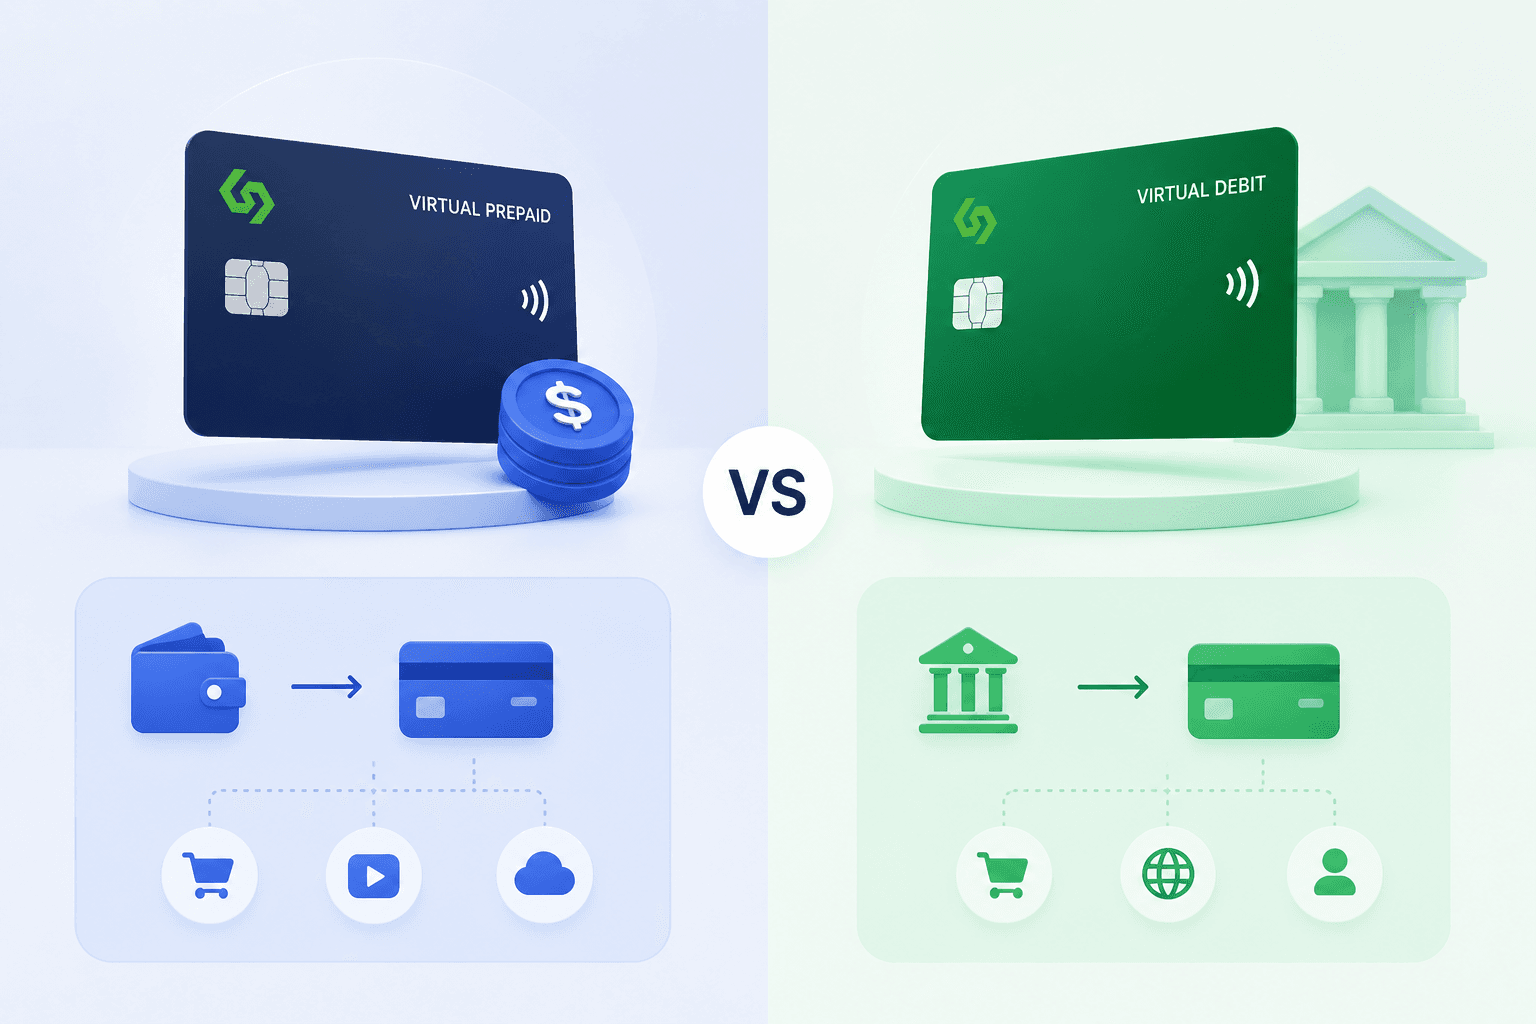
تتبع البطاقة الافتراضية مسبقة الدفع نموذج الشحن قبل الإنفاق. توضع الأموال على البطاقة مقدمًا، وتُخصَم كل معاملة من الرصيد المتاح. إذا كان الرصيد غير كافٍ، تُرفَض المعاملة عادةً في مرحلة التفويض. ولأن هذا النموذج غير متصل بحد ائتماني حقيقي ولا يتطلب تقييم منح ائتمان، تكون متطلبات إصداره عادةً أقل وبنية التحكم بالمخاطر أبسط.
ترتبط بطاقة الخصم الافتراضية عادةً برصيد حساب. عند الدفع، تُخصَم الأموال من حساب بنكي أو حساب دفع أو رصيد منصة مرتبط. وهي أشبه بأداة دفع تقليدية قائمة على حساب منها ببطاقة مسبقة الدفع خالصة، لكن كثيرًا من التجار لا يزالون لا يعاملونها كبطاقة ائتمان.
تُعالَج بطاقات النوع الائتماني عبر بنية بطاقات الائتمان. ومن منظور التجار وشبكات البطاقات، تمثل عادةً مسار دفع ببطاقة ائتمان أكثر معيارية. حتى عندما يتطلب منتج U-card المقدم للمستخدم رصيدًا ممولًا مسبقًا، قد تعطي البنية الأساسية الائتمانية إشارة مختلفة جوهريًا لأنظمة مخاطر التجار مقارنةً ببطاقة تقليدية مسبقة الدفع. في كثير من نماذج U-card الأعلى جودة، يمول المستخدمون رصيد المنصة، بينما يعمل مسار الإصدار والمقاصة عبر بنية النوع الائتماني.
النوع | منطق التمويل | نظرة التاجر | الاستخدامات الأنسب |
نوع مسبق الدفع | اشحن أولًا ثم أنفق؛ يُرفَض الدفع مباشرةً عند نقص الرصيد | أقرب إلى بطاقة هدايا أو بطاقة مؤقتة بقيمة مخزنة | مدفوعات لمرة واحدة، ميزانيات ثابتة، تجارب منخفضة المخاطر |
نوع الخصم | يخصم من حساب مرتبط أو رصيد المنصة | أقرب إلى أداة دفع من حساب | الإنفاق اليومي والمدفوعات العادية عبر الإنترنت |
النوع الائتماني | يعمل عبر شبكة بطاقات الائتمان ومسارات الجهات الراعية للإصدار | أقرب إلى إشارة دفع ببطاقة ائتمان معيارية | اشتراكات SaaS، أدوات الذكاء الاصطناعي، الإعلانات، مصروفات الشركات |
لماذا تتوخى منصات SaaS الحذر مع بطاقات النوع مسبق الدفع؟
تقدم البطاقات مسبقة الدفع مزايا تشغيلية واضحة. فهي سهلة الإصدار، ولا تتطلب موافقة ائتمانية، وتمنع الإنفاق بعد نفاد الرصيد، وتساعد المستخدم على وضع حد لتعرضه المحتمل. لكن هذه الخصائص نفسها قد تشير إلى مخاطر دفع أعلى لدى تجار SaaS.
تعتمد شركات SaaS على فوترة متكررة يمكن التنبؤ بها. وتفضل وسائل دفع مستقرة وقابلة للتجديد والتتبع بمرور الوقت. إذا تعذر الخصم من البطاقة عند نفاد رصيدها، أو كان من السهل التخلي عنها بعد استخدام قصير، فقد يتحمل التاجر تكاليف أعلى بسبب فقدان العملاء وفشل التجديد والتحصيل والدعم.
الحصول على البطاقات مسبقة الدفع أسهل أيضًا، وقد تبدو أكثر مؤقتية لأنظمة المخاطر. لذلك يمكن ربطها بنطاق أوسع من أنماط الاستخدام عالية المخاطر. وغالبًا ما تعيّن شركات الذكاء الاصطناعي الكبرى ومنصات السحابة وشركات SaaS أوزان مخاطر مختلفة لوسائل الدفع. حتى إذا قُبلت البطاقات مسبقة الدفع تقنيًا، فقد تُفعّل تحققًا إضافيًا أو حدود معاملات أو فحوصًا إقليمية أو مراجعات للحساب.
لماذا قد تصبح سهولة الحصول على البطاقة مسبقة الدفع نقطة ضعف في مدفوعات الاشتراكات؟
بالنسبة للمستخدم، تعني متطلبات الإصدار المنخفضة إنشاء بطاقة أسرع وتحكمًا أقوى بالإنفاق ورصيدًا محدودًا بوضوح. أما للتاجر، فقد تعني الخاصية نفسها مصداقية دفع أضعف وملف عميل أقل قابلية للتنبؤ. لذلك يتغير معنى «انخفاض حاجز الدخول» بحسب الطرف الذي يقيّمه في المعاملة.
في شراء رقمي لمرة واحدة، قد يحتاج التاجر فقط إلى معرفة نجاح الدفع الفوري. أما لأداة ذكاء اصطناعي أو خدمة سحابية أو حساب إعلانات أو اشتراك API للمطورين، فيجب أيضًا تقييم احتمال نجاح التجديدات المستقبلية واستمرار الحساب نشطًا ومدى تعرض وسيلة الدفع لسوء الاستخدام.
لهذا لا تحظر كثير من منصات SaaS البطاقات مسبقة الدفع بالضرورة حظرًا كاملًا. بل قد تمنح مدفوعاتها وزن مخاطر أعلى. نجاح الدفعة الأولى يؤكد الموافقة على المعاملة الأولى فقط؛ ولا يضمن معاملة التجديدات أو مراجعات الحساب المستقبلية بالطريقة نفسها. لإدارة البطاقات الخاصة بالاشتراكات، راجع دليلنا حول دفع اشتراكات SaaS بالبطاقات الافتراضية.
لماذا تُقبَل مدفوعات اشتراكات الذكاء الاصطناعي وSaaS عادةً بسهولة أكبر بالنوع الائتماني؟
يعتمد النوع الائتماني عمومًا على إطار أشمل للإصدار والرعاية والامتثال، قد يشمل بنكًا أو مؤسسة نقود إلكترونية مرخصة أو بنكًا راعيًا أو شريك إصدار آخر ملتزمًا باللوائح. وفي شبكة Visa أو Mastercard، يكون تصنيفه أقرب إلى بطاقة ائتمان معيارية، ما يمنح أنظمة مخاطر التجار عادةً إشارة دفع أكثر موثوقية.
لا يعني ذلك أن بطاقات النوع الائتماني لا تُرفَض أبدًا. فقد تتأثر الموافقة بالمنطقة وسلوك الحساب وعنوان الفوترة وعنوان IP وملف الجهاز وفئة التاجر وسياسة المُصدر وعوامل ضبط مخاطر أخرى. لكن في ظروف قابلة للمقارنة، يكون النوع الائتماني غالبًا أكثر قبولًا لدى منصات SaaS وأدوات الذكاء الاصطناعي ومنصات الإعلانات من النوع مسبق الدفع، لأنه يشير إلى ملف دفع أكثر استقرارًا وإشارة أقوى لجودة العميل.
هناك أيضًا فرق تشغيلي مهم. إذا كان رصيد U-card غير كافٍ، فقد يصدر الرفض من مُصدر U-card أو ضوابط الرصيد على مستوى المنصة، لا من نظام مخاطر تاجر SaaS نفسه. وهذا مختلف عن أن يتعرف التاجر مباشرةً على بطاقة مسبقة الدفع ويطبق عليها درجة مخاطر أعلى من جانبه.
لماذا تستخدم Infini تصميم بطاقة شركات «مسبقة الدفع ظاهريًا وائتمانية في الأساس»؟
صُمِّمت بطاقات شركات Infini للفرق العابرة للحدود ومستخدمي أدوات الذكاء الاصطناعي وفرق اشتراكات SaaS وفرق الإعلانات ومشغلي الأعمال الرقمية. في هذه الحالات، ليس المطلب الأساسي مجرد الحصول على رقم بطاقة آخر. المطلب الحقيقي هو إمكان اعتماد المدفوعات باستمرار والتحكم بإنفاق الفريق ودعم نموذج التمويل للعمليات العالمية.
مبدأ تصميم بطاقات شركات Infini هو الحفاظ على أمان الشحن والتحكم بالرصيد للمستخدم، مع توفير مسار دفع أساسي ائتماني أعلى جودة. لا تهدف هذه البنية إلى تشجيع السحب على المكشوف. الغرض هو تمكين التجار من تلقي إشارة أكثر معيارية وموثوقية من شبكة البطاقات، بينما تدير Infini الأرصدة والحدود وضوابط المخاطر على مستوى المنصة.
استنادًا إلى ملاحظات الاستخدام الفعلي، تتلقى Infini عددًا قليلًا نسبيًا من تقارير رفض بطاقات الشركات لاشتراكات أدوات SaaS والذكاء الاصطناعي الرئيسية. وللفرق التي تحتاج إلى الحفاظ على اشتراكات طويلة الأجل في OpenAI وClaude وMidjourney والخدمات السحابية وحسابات الإعلانات أو منصات المطورين، قد يؤثر هذا الاختلاف في نوع البطاقة الأساسي مباشرةً في استمرارية العمل اليومي.
كيف ينبغي لفرق الشركات فهم معدلات الموافقة على المدفوعات؟
لا يتحدد معدل الموافقة على الدفع فقط بكفاية رصيد البطاقة. فمن منظور التاجر، تُقيَّم المعاملة عبر عدة إشارات، منها نوع البطاقة والبنك المُصدر وتصنيف BIN ومعلومات الفوترة وسلوك الحساب والمنطقة وبيئة الجهاز وأنماط المعاملات التاريخية. حتى لو نجحت بطاقة مسبقة الدفع في الدفعة الأولى، فقد تحصل على وزن مخاطر أعلى في مراجعات لاحقة.
ينبغي للفرق تقييم معدلات الموافقة على ثلاثة مستويات. أولًا، هل تقبل شبكة البطاقات والتاجر هذه الفئة؟ ثانيًا، هل لدى المُصدر قدرات مستقرة للرعاية والامتثال؟ ثالثًا، هل تقدم المنصة ضوابط عملية للشركات مثل حدود الفريق وتجميد البطاقات وسجلات المعاملات وأدوات المطابقة؟
لهذا نادرًا ما يكفي إنشاء البطاقات بتكلفة منخفضة وحده للاستخدام التجاري. فالفرق المعتمدة على أدوات الذكاء الاصطناعي وSaaS وواجهات API ومنصات الإعلانات والخدمات العابرة للحدود تحتاج إلى مراعاة نوع البطاقة الأساسي وجودة الإصدار وقدرات المنصة، إلى جانب سرعة الإصدار. لفهم المسار الكامل من التفويض إلى الخصم، اقرأ كيف تعمل البطاقات الافتراضية.
متى يظل النوع مسبق الدفع منطقيًا؟
يظل النوع مسبق الدفع مفيدًا في السيناريوهات المناسبة. فهو مناسب للمدفوعات لمرة واحدة وبطاقات الهدايا وتوزيع المكافآت والميزانيات المؤقتة والاختبارات منخفضة المخاطر والحالات التي لا يريد فيها المستخدم تعريض رصيد حسابه الرئيسي. نقاط قوته هي البساطة والتحكم وسقف إنفاق محدد بوضوح.
لكن إذا كان المطلب الرئيسي اشتراكات طويلة الأجل أو تعاون الفرق أو الإنفاق الإعلاني أو مدفوعات مستقرة لأدوات الذكاء الاصطناعي أو إدارة إنفاق بمستوى الشركات، فقد لا يكفي النوع مسبق الدفع. فقيود الرصيد وطبيعته المؤقتة وتصنيف المخاطر لدى التاجر قد تؤثر جميعها في أداء الدفع.
إذا كنت تقارن أشكال بطاقات أخرى، يمكنك أيضًا الاطلاع على خيارات بطاقات الائتمان الافتراضية. بطاقات الائتمان والخصم والبطاقات مسبقة الدفع ليست أفضل أو أسوأ من بعضها بطبيعتها. بل صُمِّمت لحل مشكلات مختلفة تتعلق بالمخاطر والتدفق النقدي وثقة التاجر.
ما الفرق الأكثر ملاءمة لبطاقات شركات Infini؟
بطاقات شركات Infini أنسب للفرق التي تحتاج مدفوعات مستقرة لمنتجات SaaS العالمية وأدوات الذكاء الاصطناعي ومنصات الإعلانات وواجهات API للمطورين والخدمات الرقمية العابرة للحدود. وتشمل الاستخدامات المعتادة فرق التجارة الإلكترونية العابرة للحدود وفرق SaaS والمستخدمين المكثفين لأدوات الذكاء الاصطناعي وشركات الترفيه الرقمي وفرق الإعلانات ومزودي خدمات نقل الحسابات الرسمية وفرق العمليات التي تدير مدفوعات الاشتراكات على نطاق واسع.
مقارنةً ببطاقات U-card العادية مسبقة الدفع، تركز Infini أكثر على ضبط الإنفاق بمستوى الشركات. يمكن للفرق إصدار بطاقات لموظفين أو مشاريع أو موردين أو اشتراكات مختلفة، وتحديد الميزانيات والحدود والاحتفاظ بسجلات معاملات واضحة. وللفرق الدولية التي تحتفظ بأموال بعملات مستقرة، يمكن لبطاقات Infini أن ترتبط طبيعيًا أيضًا بـ بطاقات العملات المستقرة للشركات الدولية، فتقلل الاحتكاك المرتبط بمسارات التمويل التقليدية العابرة للحدود.
إذا كان فريقك يتأثر بعدم استقرار مدفوعات اشتراكات الذكاء الاصطناعي أو SaaS أو رفض البطاقات مسبقة الدفع أو فشل خصم حسابات الإعلانات أو عدم كفاءة إجراءات البطاقات المشتركة، فإن بطاقات الشركات من Infini أنسب كبنية تحتية طويلة الأجل للدفع، لا كبطاقات بديلة مؤقتة.
كيف تختار: مسبق الدفع أم الخصم أم الائتمان؟
إذا كان الهدف دفعة واحدة أو تجربة أو إنفاقًا محدود المخاطر، فعادةً يكفي النوع مسبق الدفع. وإذا كانت الحاجة إنفاقًا عاديًا مرتبطًا بحساب، فيمكن لنوع الخصم دعم المدفوعات الأساسية عبر الإنترنت. أما لأدوات الذكاء الاصطناعي واشتراكات SaaS ومنصات الإعلانات والمدفوعات التجارية طويلة الأجل، فينبغي إعطاء الأولوية لبطاقة شركات ائتمانية بجودة إصدار أقوى وقبول أفضل لدى التجار.
الحاجة | النوع الأنسب | السبب |
دفعة لمرة واحدة أو ميزانية مؤقتة | نوع مسبق الدفع | الرصيد مضبوط وسقف المخاطر واضح |
إنفاق عادي عبر الإنترنت | نوع الخصم | الخصم المباشر من الحساب مناسب للاستخدام اليومي |
أدوات الذكاء الاصطناعي واشتراكات SaaS | النوع الائتماني | إشارة أكثر استقرارًا للتاجر ووزن مخاطر أكثر ملاءمة عادةً |
الإنفاق الإعلاني ومصروفات فرق الشركات | بطاقة شركات من النوع الائتماني | أنسب للمدفوعات طويلة الأجل وحدود الفرق والمطابقة |
في النهاية، لا ينبغي للشركات أن تسأل فقط هل يمكن إنشاء بطاقة. بل هل تستطيع البطاقة دعم مدفوعات تجارية موثوقة على المدى الطويل؟ هذا هو الفرق الجوهري بين النوع مسبق الدفع والنوع الائتماني في اشتراكات SaaS.
الأسئلة الشائعة
هل معظم بطاقات U-card في السوق مسبقة الدفع؟
تستخدم كثير من بطاقات U-card نوعًا مسبق الدفع أو بنية مشابهة للقيمة المخزنة لأن الإصدار أسهل، ولا يلزم تقييم لمنح الائتمان، والتحكم بالرصيد مباشر. لكن قبولها لدى التجار لاشتراكات SaaS وأدوات الذكاء الاصطناعي قد يكون أضعف من بطاقات الشركات التي تعمل بنوع ائتماني في الأساس.
لماذا يرفض النوع مسبق الدفع مباشرةً عند نقص الرصيد؟
يقوم النوع مسبق الدفع على الشحن قبل الإنفاق. إذا لم يوجد رصيد متاح، فعادةً لا يقدّم المُصدر أموالًا مقدمًا للمستخدم، فتُرفَض المعاملة في مرحلة التفويض.
هل يعني النوع الائتماني أن المستخدم يستطيع السحب على المكشوف؟
ليس بالضرورة. ففي منتجات بطاقات الشركات مثل Infini، يجب أن يلتزم المستخدم بقواعد رصيد المنصة وحدودها. يشير النوع الائتماني أساسًا إلى تصنيف البطاقة الذي يراه التجار وشبكات البطاقات، ولا يعني تشجيع السحب على المكشوف أو السماح به.
لماذا تفضل منصات SaaS النوع الائتماني؟
تعطي منصات SaaS الأولوية للفوترة المتكررة وجودة الحساب واستقرار الدفع. ويحمل النوع الائتماني عادةً رعاية إصدار أقوى وإشارة أكثر معيارية من شبكة البطاقات، لذلك تعامله أنظمة المخاطر غالبًا بصورة أفضل من البطاقات المؤقتة مسبقة الدفع.
هل بطاقات شركات Infini مناسبة للأفراد؟
تركز Infini حاليًا على الشركات والفرق العالمية وسيناريوهات الدفع التجاري، خصوصًا اشتراكات SaaS وأدوات الذكاء الاصطناعي والإنفاق الإعلاني وتكاليف API والمصروفات التشغيلية العابرة للحدود.
إذا كنت أدفع أحيانًا فقط، فهل أظل بحاجة إلى بطاقة شركات ائتمانية؟
ليس بالضرورة. يمكن معالجة المدفوعات العرضية لمرة واحدة بالنوع مسبق الدفع. لكن إذا احتجت إلى اشتراكات طويلة الأجل وفوترة مستقرة وإدارة حسابات متعددة وضبط إنفاق الفريق، فعادةً تكون بطاقة الشركات الائتمانية أنسب.


